
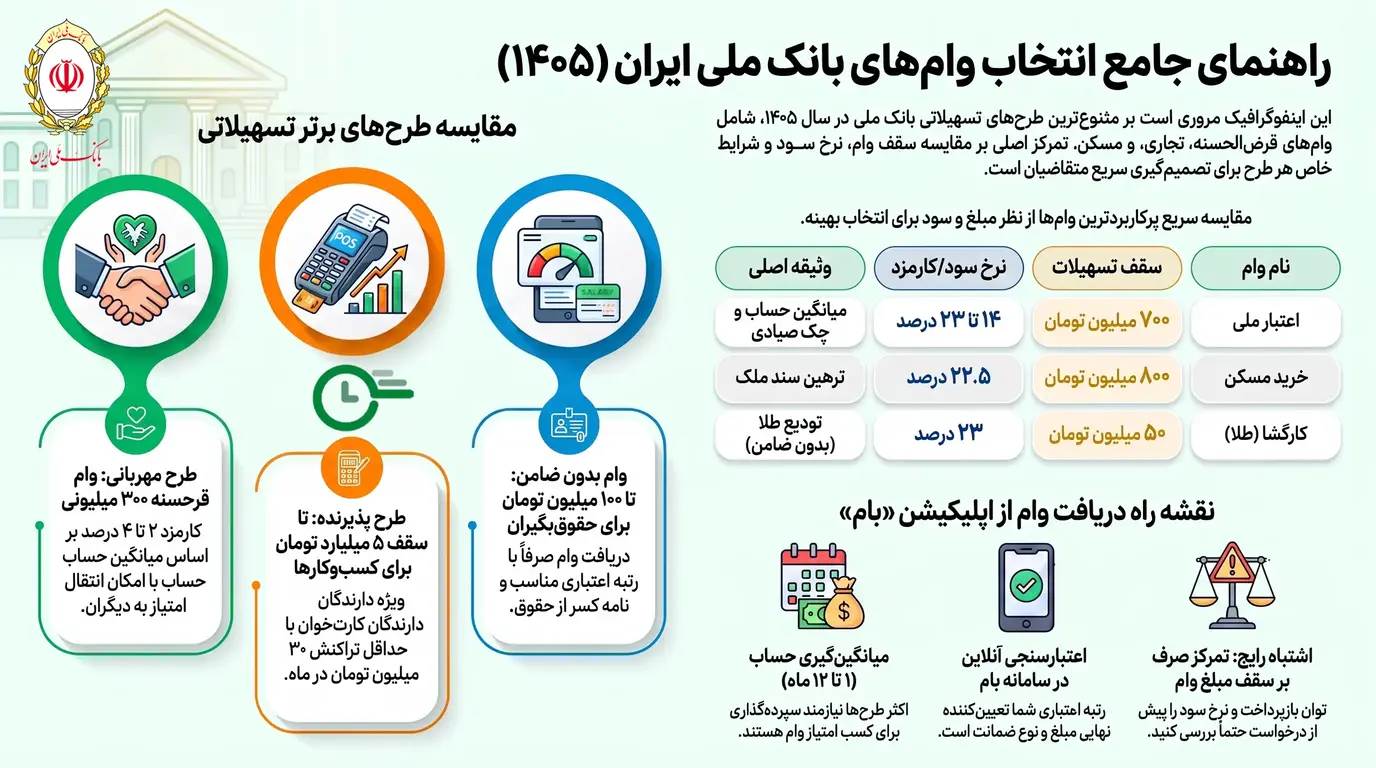
بانک ملی یکی از بهترین بانک برای گرفتن وام است. از جمله طرحهای تسهیلاتی بانک ملی میتوانیم به وام مهربانی ملی، اعتبار ملی، وام بدون ضامن، طرح کالاپی، طرح کارگشا و پذیرنده ملی اشاره کنیم. هرکدام از این طرحها ویژگیها و شرایط خاصی دارند. در ادامه به معرفی وامهای بانک ملی میپردازیم و شرایط آنها را بررسی میکنیم. در جدول زیر میتوانید انواع طرحهای تسهیلاتی بانک ملی را در یک نگاه با هم مقایسه کنید.
| نام طرح / وام | سقف تسهیلات | نرخ سود / کارمزد | حداکثر مهلت بازپرداخت | نیاز به سپرده | شرایط دریافت وام |
|---|---|---|---|---|---|
| طرح اعتبار ملی | 700 میلیون | 14 تا 23 درصد | 60 ماه | بله | وام امتیازی، اعطای اعتبار مالی به متقاضیان |
| طرح مهربانی | 300 میلیون | 2 تا 4 درصد | 60 ماه | بله | میانگین حساب قرضالحسنه، امکان انتقال امتیاز |
| طرح پذیرنده | 5 میلیارد (200 میلیون قرضالحسنه) |
23 درصد کارمزد 4 درصدی تا سقف 200 میلیون |
12 ماه | ندارد | مخصوص دارندگان کارتخوان بانک ملی، ثبت حداقل 30 میلیون تراکنش ماهانه |
| وام خرید خانه | 800 میلیون تومان | 23 درصد | 12 سال تا 22 سال | دارد | اعطای امتیاز وام با خرید اوراق تملی، ترهین سند ملک بهعنوان وثیقه |
| تسهلات کالاپی | 200 میلیون تومان | 23 درصد | 24 ماه | ندارد | اعطای وام براساس گزارش اعتبارسنجی |
| وام کارگشا (پشتوانه طلا) | 50 میلیون تومان | 23 درصد | 60 ماه | ندارد | طلای متقاضی در صندوق امانات بانک ملی بهعنوان وثیقه باقی میماند |
| وام جعاله (تعمیر مسکن) | 160 میلیون | 23 درصد | 60 ماه | خیر | ارائه سند مسکونی و ضامن معتبر |
| وامهای تکلیفی (ازدواج، فرزندآوری، ودیعه مسکن و...) | مشخصشده توسط بانک مرکزی | - | - | - | ثبتنام از طریق سامانههای معرفی شده توسط بانک مرکزی |
آشنایی با انواع وامهای بانک ملی
وقتی صحبت از وام بانک ملی باشد، خیلیها فقط از طرح وام مهربانی بانک ملی صحبت میکنند؛ ولی این بانک طرحهای تسهیلاتی دیگری هم دارد. با ورود به سایت بانک ملی ایران و مراجعه به بخش تسهیلات، میتوانید با سایر وامهای این بانک آشنا شوید. در ادامه به معرفی این طرحهای تسهیلاتی میپردازیم و شرایط آنها را بررسی میکنیم.
1. طرح اعتبار ملی (سقف وام 700 میلیون تومان)
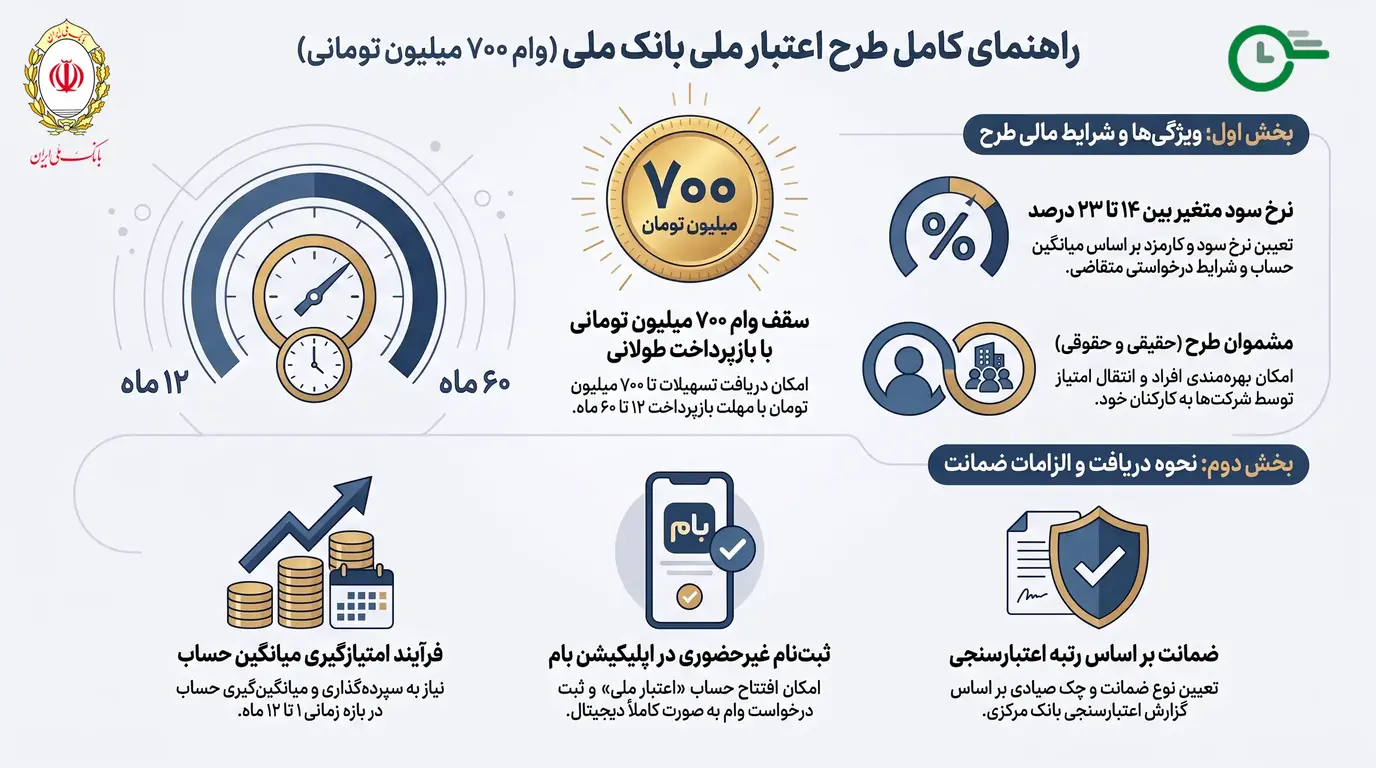
طرح اعتبار ملی از بهترین طرحهای تسهیلاتی بانک ملی است. این طرح بیشتر برای افرادی مناسب است که حساب فعال، میانگین حساب مناسب و نتیجه استعلام رتبه اعتباری قابل قبول دارند.
سقف این وام 700 میلیون تومان اعلام شده است. نرخ سود آن نیز میتواند 14، 18 یا 23 درصد باشد. نرخ کارمزد و سود این وام براساس میانگین حساب متقاضی و شرایط درخواستیاش تعیین میشود. بازپرداخت تسهیلات اعتبار ملی هم میتواند بین 12 تا 60 ماه باشد.
برای دریافت این تسهیلات متقاضی باید در بانک ملی یک حساب اعتبار ملی ایجاد کند. این کار بهصورت غیرحضوری و از طریق اپلیکیشن بام بانک ملی نیز شدنی است. پس از آن لازم است مبلغی که میخواهد را در حساب سپرده کند و سپس براساس میانگین امتیاز ایجاد شده، برای دریافت وام تقاضای خودش را ثبت کند. حداکثر زمان میانگینگیری این طرح 12 ماه و حداقل زمان آن نیز 1 ماه است.
نکته مهم اینکه مشتریان حقوقی نیز میتوانند برای دریافت این تسهیلات اقدام کنند و سپس امتیاز آن را به کارمندان و کارکنان خود اهدا کنند.
شرایط دریافت این وام و ضمانتهای لازم برای آن هم پس از گزارش اعتبارسنجی متقاضی مشخص میشود. معمولاً بانک ملی برای اعطای این وام از متقاضی یا ضامن آن چک صیادی نیز طلب میکند. با این حال اگر رتبه اعتباری بالاتری داشته باشید، راحتتر میتوانید این وام را دریافت کنید.
2. وام مهربانی بانک ملی (سقف 300 میلیون تومان)
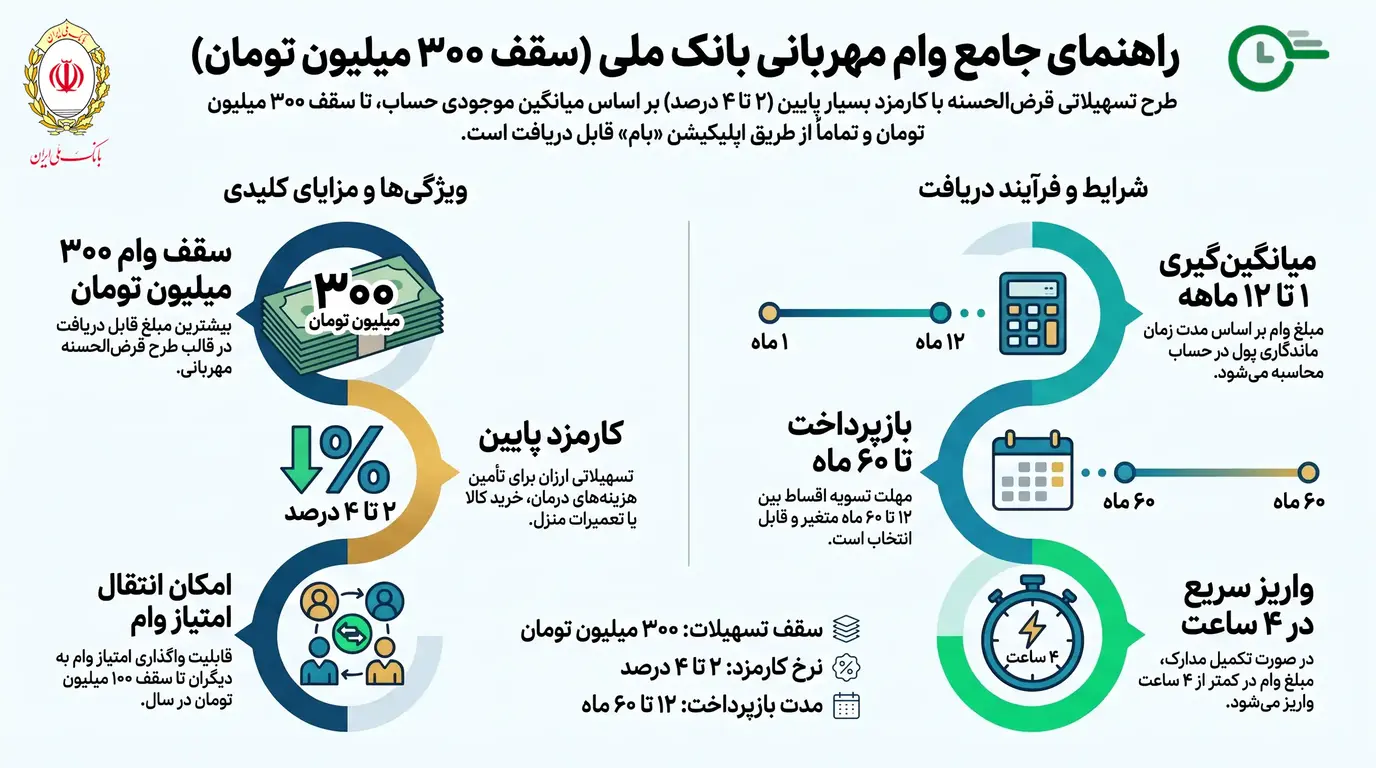
وام مهربانی بانک ملی یکی از تسهیلات قرضالحسنه امتیازی این بانک است. این تسهیلات برای متقاضیانی طراحی شده که به دنبال دریافت وام با کارمزد پایین و شرایط نسبتاً ساده هستند. وام مهربانی تسهیلات میتواند برای تأمین بخشی از هزینههای ضروری زندگی، خرید کالا، تعمیرات منزل، هزینههای درمانی یا سایر نیازهای شخصی مورد استفاده قرار گیرد. یکی از ویژگیهای این طرح، امکان استفاده از امتیاز حساب دیگران برای دریافت تسهیلات است.
بر اساس اطلاعات رسمی بانک ملی، سقف تسهیلات در طرح مهربانی 300 میلیون تومان است. فرایند درخواست و پرداخت تسهیلات نیز از طریق سامانه بام انجام میشود. نکته مهم اینکه در صورت تکمیل بودن شرایط و مدارک، این وام در کمتر از 4 ساعت به حساب متقاضی واریز میشود.
کارمزد وام مهربانی بین 0 تا 4 درصد است و بازپرداخت آن نیز طی 12 ماه تا 60 ماه باید انجام شود. میزان کارمزد و مهلت بازپرداخت این وام با توجه به امتیاز کسب شده توسط متقاضی و گزارش اعتبارسنجیاش مشخص خواهد شد.
مبنای اصلی محاسبه امتیاز در این طرح، میانگین موجودی حساب است. متقاضیان وام مهربانی میتوانند براساس میانگین حساب 1 تا 12 ماه برای دریافت این وام اقدام کنند. هرچقدر دورهی میانگینگیری حساب بالاتر باشد، متقاضی میتواند مبلغ بالاتری را وام بگیرد. همچنین شرایط بازپرداخت نیز در این صورت برای متقاضی بهتر میشود.
وام مهربانی بانک ملی به یک ضامن معتبر هم نیاز دارد. این ضامن باید در بانک ملی حساب داشته باشد و شرایطش از طریق گزارش اعتبارسنجی بانک مرکزی تایید شود.
نکته بعدی اینکه امتیاز وام مهربانی بانک ملی قابل انتقال است. کسانی که امتیاز این وام را کسب کردهاند، سالانه میتوانند تا سقف 100 میلیون تومان امتیاز وام را به دیگران منتقل کنند. البته برای این کار باید شرایط مشخص شده توسط بانک ملی کاملاً رعایت شود.
طرح مهربانی برای چه کسانی مناسب است؟
این طرح برای افرادی مناسب است که عجله زیادی برای دریافت وام ندارند و میتوانند چند ماه موجودی خود را در حساب نگه دارند. خانوادهها، کارمندان، کسانی که درآمد ثابت دارند و افرادی که دنبال وامی با کارمزد پایین هستند، میتوانند این تسهیلات را بررسی کنند.
اگر به وام فوری نیاز دارید یا امکان خواب سپرده ندارید، وام مهربانی بانک ملی ممکن است بهترین انتخاب برای شما نباشد. در این شرایط بهتر است سراغ تسهیلات دیگری مثل وام فوری بانک ملی بروید.
در مقالهی «وام مهربانی بانک ملی» دربارهی شرایط دریافت این وام کاملتر و جزئیتر توضیح دادهایم.
3. وام بدون ضامن بانک ملی؛ سقف 100 میلیون تومان
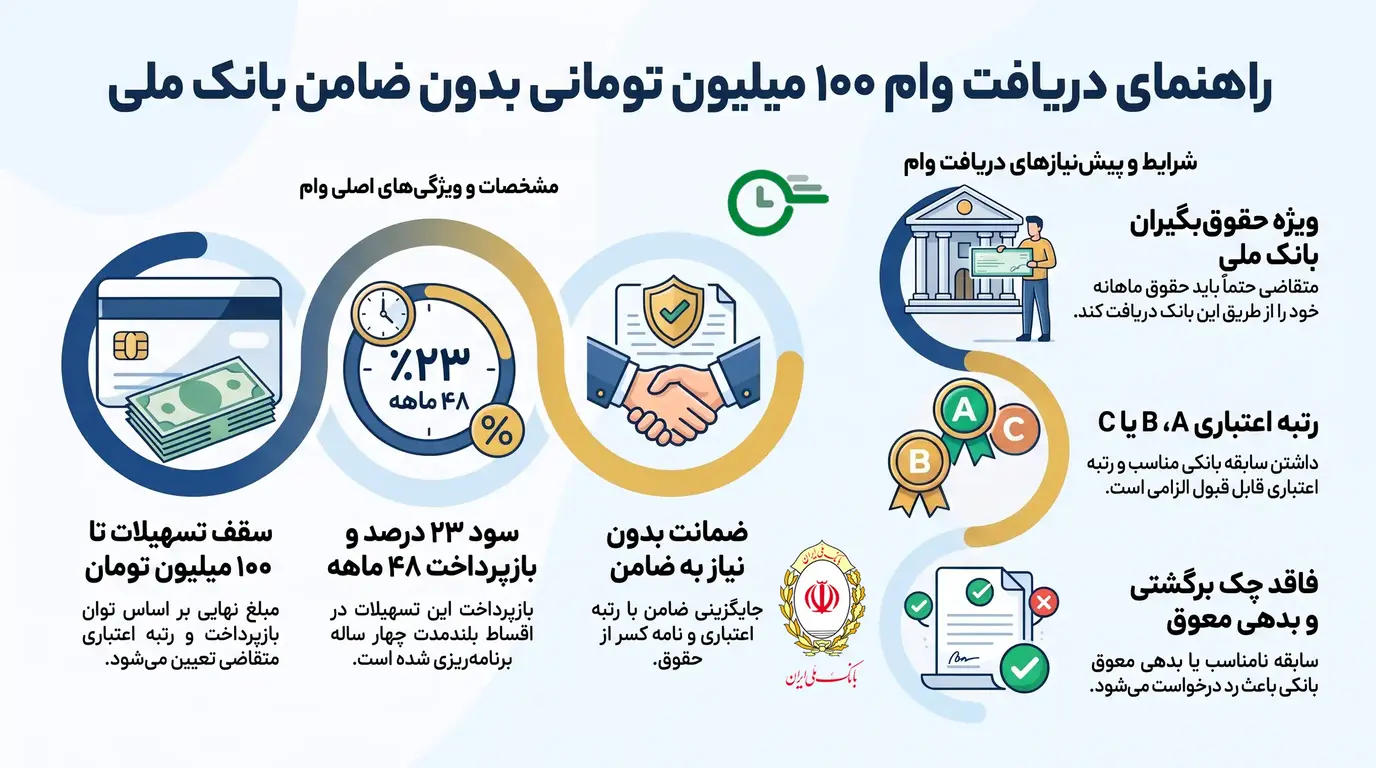
وام بانک ملی بدون ضامن برای افرادی طراحی شده که حقوق خود را از بانک ملی دریافت میکنند. در این طرح متقاضی نیازی نیست که ضامن دیگری به بانک معرفی کند. به جای آن میتواند با ارائه گزارش اعتبارسنجی و ارائه نامه کسر از حقوق از بانک ملی وام بگیرد.
سقف این وام بین 50 تا 100 میلیون تومان است. مبلغ نهایی وام براساس درآمد متقاضی، توان بازپرداخت، رتبه اعتباری و ضوابط بانک تعیین میشود. این وام با سود 23 درصد و بازپرداخت 48 ماهه به مشتریان بانک ملی اعطا میگردد.
شرایط مهم وام بدون ضامن
مهمترین شرط وام بدون ضامن بانک ملی این است که متقاضی باید حقوقبگیر بانک ملی باشد. همچنین داشتن رتبه اعتباری قابل قبول نیز برای دریافت این وام الزامی است. متقاضیانی که رتبه اعتباری A، B و C دارند، میتوانند با ارائهی نامه کسر از حقوق این وام را دریافت کنند.
نکته مهم اینکه داشتن بدهی معوق بانکی، چک برگشتی رفع سوءاثر نشده و سابقه نامناسب بانکی ممکن است باعث رد شدن درخواست متقاضیان این تسهیلات شود. بهتر است قبل از اینکه برای دریافت این تسهیلات درخواست ثبت کنید، وضعیت اعتبارسنجی خودتان را بررسی کرده باشید. در مقالهی «گزارش اعتبارسنجی بانک مرکزی چیست؟» دربارهی رتبه اعتباری و چگونگی ارتقای امتیاز اعتبارسنجی صحبت کردهایم.
4. طرح پذیرنده ملی
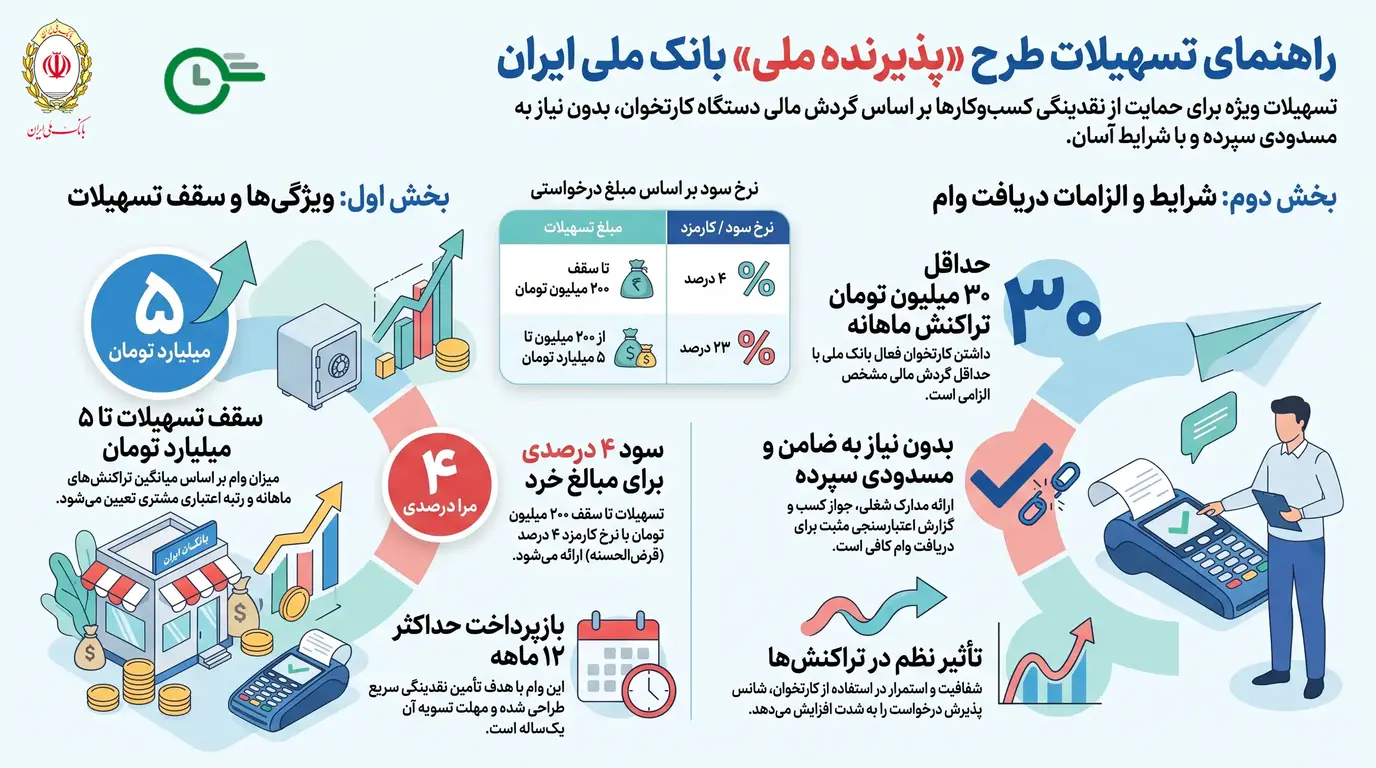
طرح پذیرنده ملی برای صاحبان کسبوکارها و دارندگان دستگاههای کارتخوان بانک ملی ایجاد شده است. در این طرح میزان گردشهای مالی کارتخوان و حساب متصل به آن بررسی میشود. متقاضی این وام باید حداقل ماهانه 30 میلیون تومان تراکنش روی کارتخوانش داشته باشد. در این صورت میتواند برای دریافت این تسهیلات تا سقف 5 میلیارد تومان درخواست دهد. نکته مهم اینکه هرچقدر گردش حساب متقاضی منظمتر باشد، شانسش برای دریافت این تسهیلات بیشتر میشود.
نرخ سود این تسهیلات تا سقف 200 میلیون تومان 4 درصد است؛ اما اگر متقاضی خواهان وام با مبلغ بالاتری باشد، میتواند با سود 23 درصد تا سقف 5 میلیارد تومان از بانک ملی تسهیلات دریافت کند.
این وام مسدودی سپرده ندارد؛ ولی متقاضی باید مبلغ کل تسهیلات پذیرنده ملی را در مدتزمان 12 ماه به بانک ملی برگرداند. در حقیقت تسهیلات پذیرنده بانک ملی بیشتر برای تامین نقدینگی کسبوکارها مناسب است.
شرایط دریافت وام پذیرنده ملی بانک ملی
مهمترین شرط برای دریافت این تسهیلات داشتن کارتخوان فعال بانک ملی است. همچنین متقاضی این وام باید تراکنشهای ماهانه مناسبی داشته باشد. بانک ملی حداقل ثبت 30 میلیون تومان تراکنش ماهانه را برای کف این وام در نظر گرفته است. هرچقدر میزان تراکنشهای ماهانه بیشتر باشد، متقاضی میتواند وامی با مبلغ بالاتر را دریافت کند.
نکته بعدی اینکه برای دریافت این وام متقاضی باید مدارک شغلی و جواز کسب را نیز ارائه دهد. این تسهیلات نیازی به ضامن یا ارائهی چک صیادی و سفته الکترونیک ندارد. صرفاً ارائهی مدارک شغلی و گزارش اعتبارسنجی برای دریافت وام پذیرنده ملی کافی است.
اگر قصد دارید برای دریافت این وام بانک ملی اقدام کنید، بهتر است حساب کاری و شخصی خود را جدا کنید؛ زیرا داشتن تراکنشهای منظم، شفاف و مرتبط با فعالیت شغلی، روند بررسی بانک را سادهتر میکند. همچنین بهتر است از کارتخوان بانک ملی به شکل فعال استفاده کنید. کارتخوان غیرفعال یا کم تراکنش، امتیاز زیادی برای دریافت وام ایجاد نمیکند.
5. کارت اعتباری کالاپی بانک ملی؛ ویژه خرید کالا
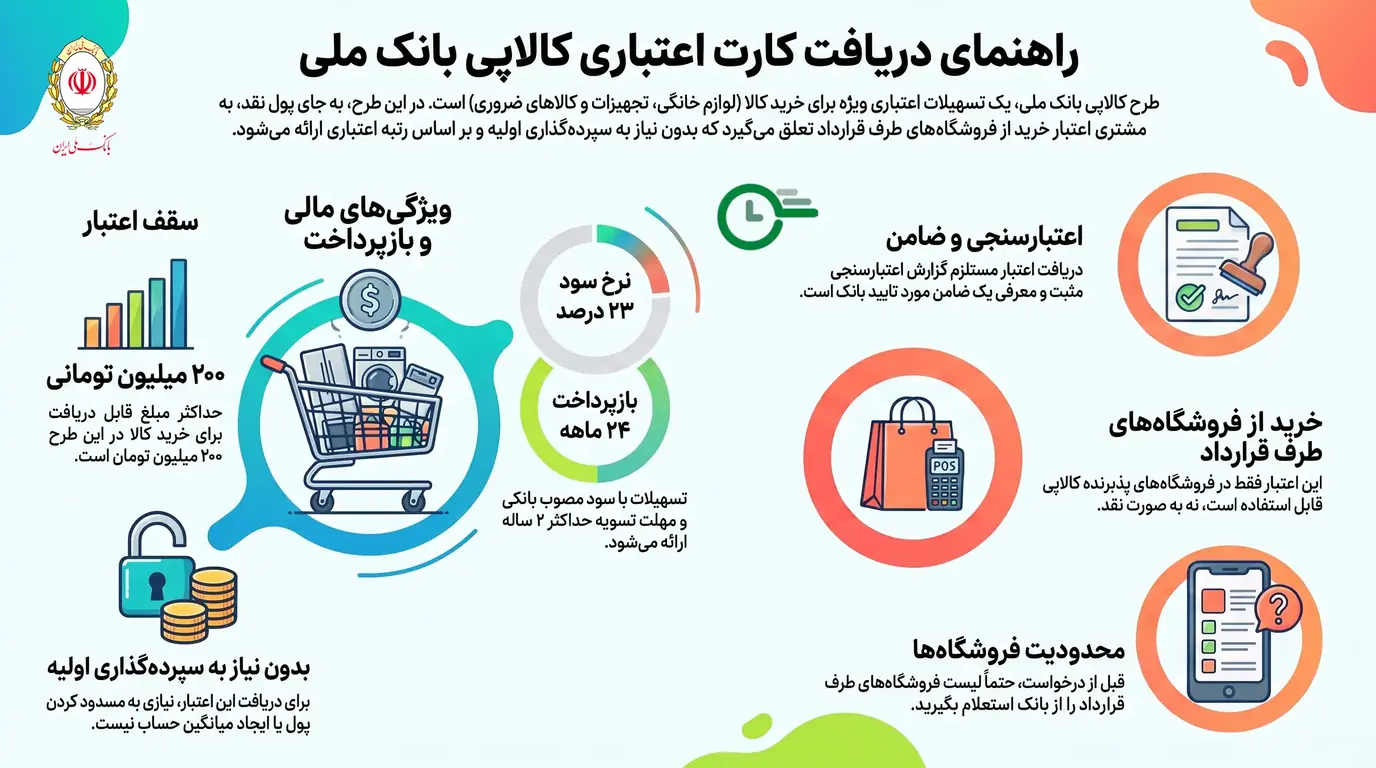
کالاپی یکی از طرحهای اعتباری بانک ملی برای خرید کالا است. در این طرح، متقاضی به جای دریافت پول نقد، اعتبار خرید دریافت میکند و میتواند از فروشگاههای طرف قرارداد خرید کند. سقف تسهیلات کالاپی 200 میلیون تومان است. نرخ سود آن نیز 23 درصد خواهد بود. دریافتکنندگان این تسهیلات باید وام خود را نهایتاً در یک دورهی 24 ماهه تسویه کنند.
شرایط دریافت کارت اعتباری کالاپی چیست؟
کالاپی برای افرادی مناسب است که قصد خرید کالا دارند، اما نمیتوانند کل مبلغ خرید را نقدی پرداخت کنند. این طرح میتواند برای خرید لوازم خانگی، کالاهای ضروری یا تجهیزات مورد نیاز خانوادهها مورد استفاده قرار گیرد.
محدودیت اصلی کالاپی تعداد پایین فروشگاههای طرف قرارداد این تسهیلات است. بنابراین قبل از دریافت اعتبار، لازم است مطمئن شوید که فروشگاههای موردنظر شما در فهرست پذیرندگان این تسهیلات قرار دارند یا خیر.
تسهیلات کالاپی بانک ملی نیازی به سپردهگذاری اولیه ندارد. متقاضیان این تسهیلات میتوانند اعتبار کالاپی را براساس گزارش اعتبارسنجی بانک مرکزی و معرفی یک ضامن مورد تایید بانک ملی دریافت کنند.
6. وام خرید مسکن تملی؛ سقف 800 میلیون تومان
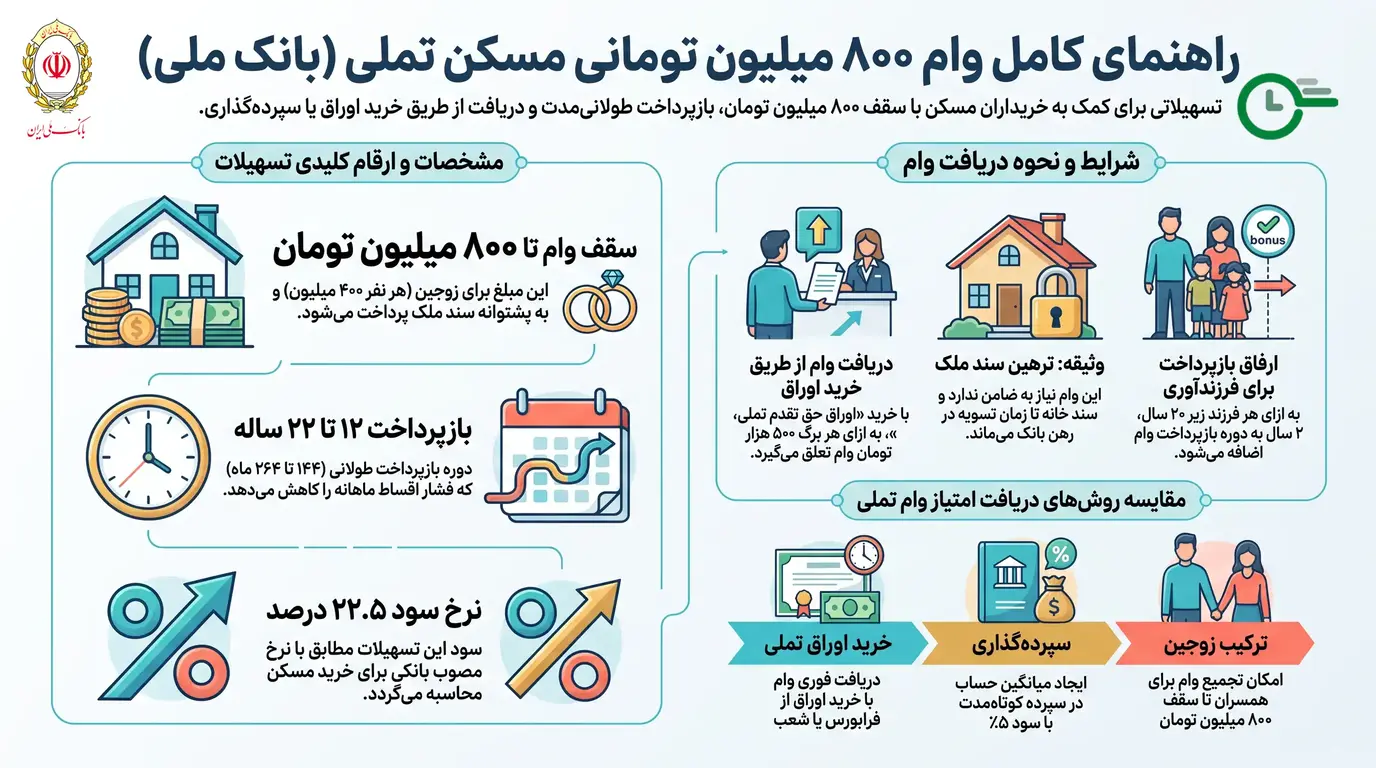
وام مسکن تملی برای خرید خانه ارائه میشود. متقاضیان این طرح میتوانند به دو صورت امتیاز این تسهیلات را دریافت کنند. روش اول سپردهگذاری و ایجاد میانگین حساب قابل قبول برای دریافت وام خرید خانه است. در روش دوم متقاضی میتواند با خرید «اوراق حق تقدم تملی» امتیاز این وام را کسب کند.
این وام برای افرادی مناسب است که بخشی از سرمایه خرید خانه را دارند؛ اما در تامین مابقی هزینهی خرید به مشکل برخورد کردهاند. در این صورت میتوانند بخشی از مبلغ خرید خانه را با دریافت تسهیلات تملی تامین کنند.
سقف این وام برای زوجین 800 میلیون تومان است. درواقع هر نفر از زوجین تا سقف 400 میلیون تومان میتوانند وام خرید مسکن تملی را دریافت کنند. نرخ سود این تسهیلات 22.5 درصد است.
مزیت وام مسکن بانک ملی دورهی بازپرداخت طولانیمدت آن است. دریافت کنندگان این تسهیلات میتوانند وام خود را طی 144 یا 264 ماه تسویه کنند.
شرایط دریافت وام مسکن بانک ملی چیست؟
متقاضیان طرح تسهیلات تملی باید ابتدا یک حساب سپردهی کوتاهمدت ویژه اوراق مسکن در بانک ملی باز کنند. این سپرده سود 5 درصدی هم دارد. سپس برای خرید اوراق حق تقدم تملی اقدام کنند. بانک ملی به ازای هر برگ اوراق حق تقدم تملی به متقاضی 500 هزار تومان وام اعطا میکند. اوراق تملی از طریق شعب بانک ملی یا بازار فرابورس قابل خریداری است.
نکته بعدی اینکه وام خرید خانه بانک ملی به پشتوانهی سند ملک ارائه میشود و نیازی به ضامن ندارد. به این معنا که متقاضی باید سند خانه را تا زمان تسویهحساب کامل در رهن بانک بگذارد.
طبق توضیحات سایت بانک ملی، دورهی بازپرداخت این تسهیلات 12 ساله است؛ اما متقاضیان به ازای داشتن هر فرزند زیر 20 سال، 2 سال فرجهی اضافهتر دریافت میکنند.
نکته آخر اینکه در این تسهیلات صرفاً مبلغ وام مهم نیست. اگر قصد اقدام برای دریافت وام خرید مسکن را دارید، باید هزینهی خرید اوراق، هزینه دفترخانه، بیمه و... را نیز بررسی کنید. همچنین قبل از امضای قرارداد خرید ملک، مطمئن شوید که ملک موردنظر از نظر بانک ملی شرایط دریافت وام را دارد. این شرایط براساس محل سکونت شخص و نوع ملک (آپارتمانی، ویلایی و...) و مطابق گزارش بازرس بانک مشخص میشود.
البته به جز بانک ملی، بانکهای دیگری هم هستند که روی سند خانه وامهای خرید یا جعاله را پرداخت میکنند. در مقالهی «بهترین وامهای خرید خانه با سند» به معرفی این تسهیلات پرداختهایم.
7. وام طرح کارگشا (پشتوانه طلا)؛ سقف 50 میلیون تومان
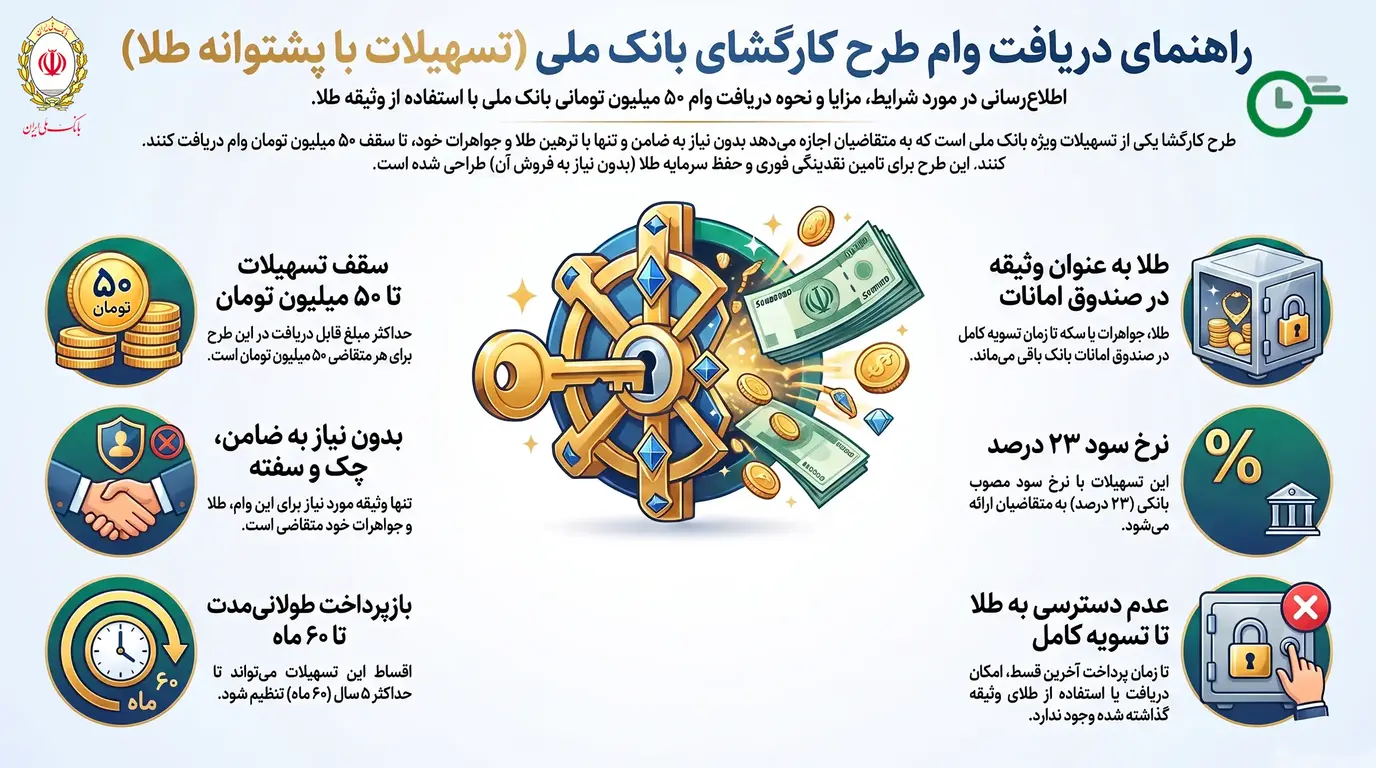
طرح کارگشا برای افرادی مناسب است که طلا یا جواهرات دارند و میخواهند بدون فروش آن، وام دریافت کنند. در این طرح، طلا بهعنوان وثیقه نزد بانک کارگشای بانک ملی باقی میماند. سقف این وام 50 میلیون تومان است و با سود 23 درصد به متقاضیان پرداخت میشود. مزیت اصلی این طرح تسهیلاتی عدم نیاز به ضامن یا چک و سفته است.
شرایط طرح تسهیلات پشتوانه طلای کارگشا چیست؟
اگر به پول فوری نیاز دارید، ضامن ندارید و نمیخواهید طلای خود را بفروشید، طرح کارگشا میتواند گزینه مناسبی باشد. در این طرح مشتری طلا، جواهرات، شمش و سکه طلای خودش را در صندوق امانات بانک کارگشای ملی بهعنوان وثیقه قرار میدهد. سپس بر مبنای ارزشگذاری کارشناس بانک، میتواند به پشتوانهی آن تا سقف 50 میلیون تومان وام دریافت کند.
نکته اینجاست که تا زمان تسویهحساب کامل، شخص نمیتواند به طلای خودش دسترسی داشته باشد. اقساط این وام تا 60 ماه است. اگر شخص در بازپرداخت اقساط تعلل کند، ممکن است بانک تسویهحساب را بر پایهی ارزش طلای وثیقهگذاری شده انجام دهد.
8. وام جعاله مسکن بانک ملی؛ سقف 160 میلیون تومان
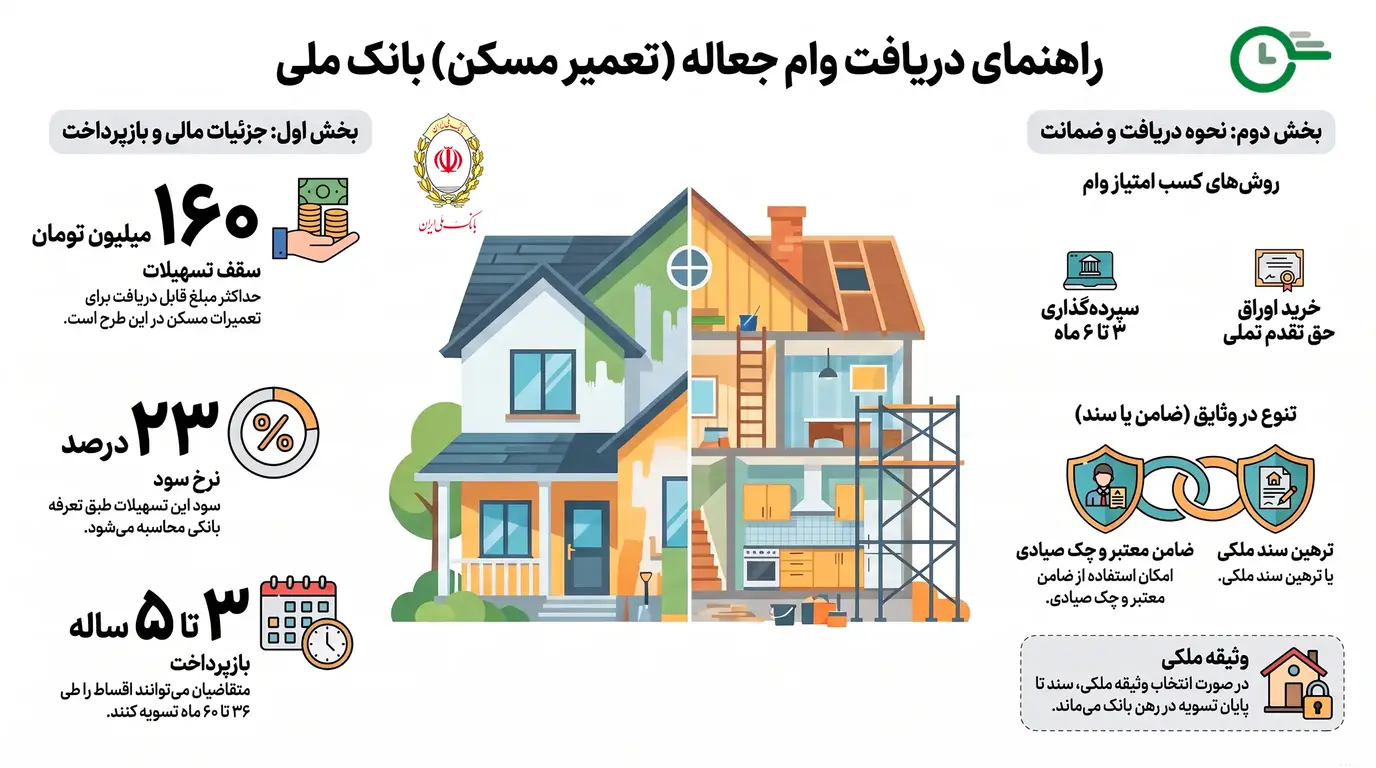
وام جعاله یا وام تعمیرات مسکن با ترهین سند ملکی بهعنوان وثیقه به متقاضیان پرداخت میشود. سقف این وام در بانک ملی 160 میلیون تومان است. این وام با سود 23 درصد پرداخت میشود و متقاضی میتواند آن را بین 3 تا 5 سال تسویه کند.
برای دریافت وام جعاله بانک ملی میتوانید با خرید اوراق تملی امتیاز لازم را دریافت کنید. یا اینکه با سپردهگذاری 3 تا 6 ماهه امتیاز لازم برای دریافت وام را به دست آورید.
نکته مهم اینکه برای دریافت وام تعمیرات مسکن بانک ملی متقاضی میتواند از روشهای ضمانتی مختلفی استفاده کند. روش اول معرفی ضامن و استفاده از چک صیادی است. البته اگر متقاضی بخواهد، میتواند سند ملک 6 دانگ را نیز بهعنوان وثیقه نزد بانک ملی ترهین کند. سند تا زمانی که وام تسویه نشود، در رهن بانک باقی خواهد ماند.
در مقالهی «انواع وام تعمیرات خانه» به معرفی این تسهیلات پرداختهایم. همچنین درباره سایر روشهای دریافت وام جعاله نیز صحبت کردهایم.
9. وامهای تکلیفی بانک ملی (فرزندآوری، ازدواج و...)
بخشی از تسهیلات بانک ملی بهعنوان وامهای تکلیفی شناخته میشوند. این وامها با معرفی بانک مرکزی به متقاضیان اعطا میگردد. شرایط دریافت چنین وامهایی نیز از طرف بانک مرکزی مشخص میشود.
برای مثال متقاضیان وام ازدواج و فرزندآوری ابتدا باید در سامانهی بانک مرکزی ثبتنام کرده و سپس یکی از شعب بانک ملی را برای دریافت این وام انتخاب کنند. سپس منتظر بمانند تا نوبت دریافت تسهیلات آنها فرابرسد. پس از آن میتوانند برای تشکیل پرونده و دریافت این تسهیلات به شعبهی معرفی شده مراجعه کنند.
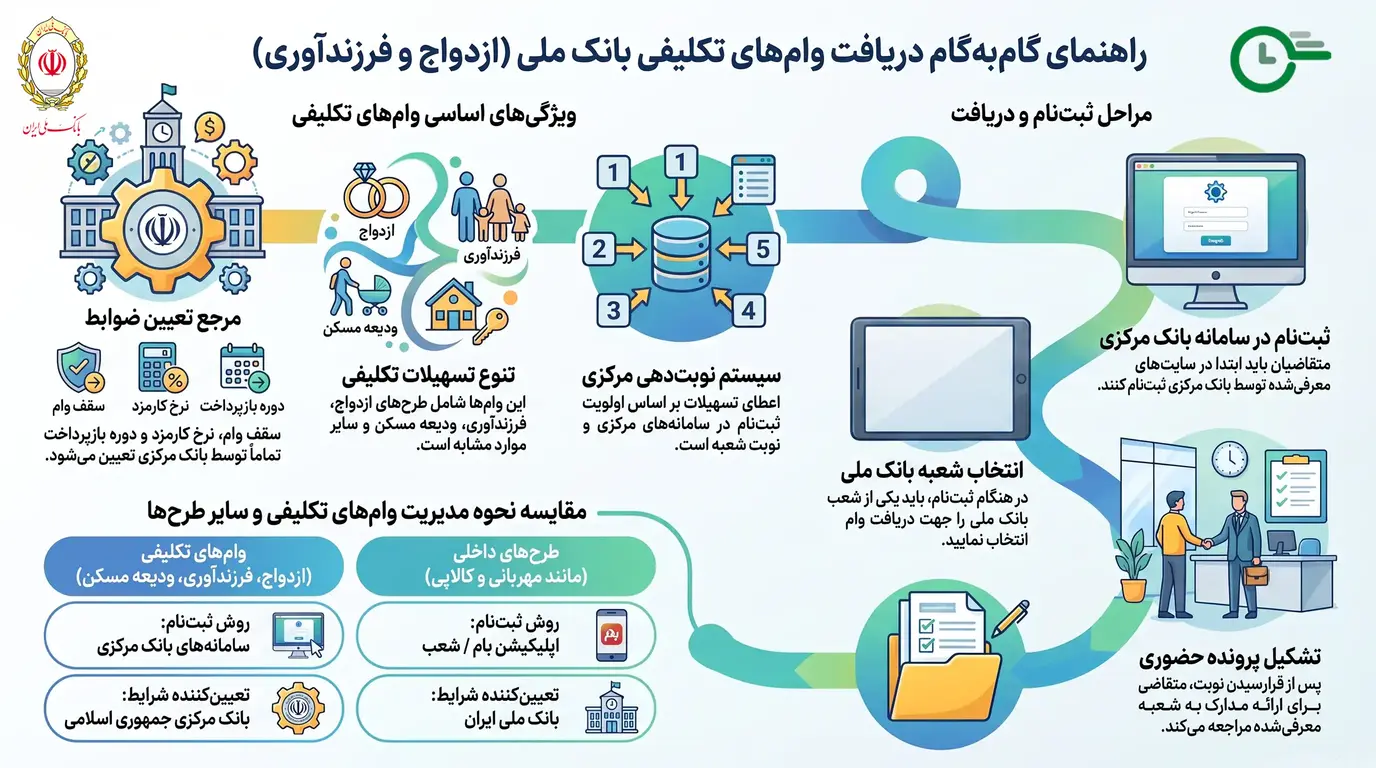
سقف این تسهیلات، نرخ کارمزد و شرایط بازپرداخت آن توسط بانک مرکزی مشخص میشود.
مراحل ثبتنام وامهای بانک ملی در سامانه و اپلیکیشن بام
برای دریافت وامهای بانک ملی میتوانید از اپلیکیشن یا سامانه بام نیز استفاده کنید. در این صورت بخش اصلی مسیر تشکیل پرونده برای دریافت وام از طریق بام بانک ملی انجام میشود؛ اما ممکن است از متقاضی خواسته شود که برای تکمیل پرونده و ارائهی اسناد و مدارک به یکی از شعب بانک ملی نیز مراجعه کند.
مراحل ثبت تسهیلات در اپلیکیشن بام بانک ملی به شرح زیر است:
- ثبتنام در اپلیکیشن بام: اگر قبلاً مشتری بانک ملی نبودهاید، باید با مراجعه به اپلیکیشن بام در آن حساب کاربری ایجاد کرده و سپس متناسب با وام دریافتی، حساب قرضالحسنه یا سپرده باز کنید.
- ایجاد میانگین حساب: بیشتر وامهای بانک ملی، مثل طرح مهربانی نیازمند ایجاد میانگین حساب است. در این مرحله متقاضی باید به حساب بانک ملی خود مبلغی را واریز کرده و سپرده کند. مبنای بانک ملی برای محاسبهی میانگین حساب معمولاً بین 1 تا 6 ماه است.
- انتخاب طرح وام: پس از اینکه امتیاز وام را دریافت کردید، میتوانید با انتخاب طرح وام و شرایط دلخواهتان وارد مرحلهی ثبتنام و تشکیل پرونده شوید.
- تکمیل پرونده وام: براساس گزارش اعتبارسنجی و تسهیلات درخواستی، ممکن است از شما مدارک مختلفی خواسته شود. میتوانید بخش زیادی از مراحل تشکیل و تکمیل پرونده را از طریق سامانه بام انجام دهید.
- تایید و امضای قرارداد: ممکن است برای دریافت تاییدیه و امضای قرارداد لازم باشد به یکی از شعب بانک ملی مراجعه کنید؛ اما برخی از تسهیلات هم به طور مستقیم توسط سامانه بام نهایی شده و به حساب متقاضی واریز میشود.
اشتباهات رایج در انتخاب وام بانک ملی
اگر متقاضی دریافت وام از بانک ملی هستید، لازم است نکات زیر را به ذهن بسپارید. مرتکب شدن برخی از اشتباهات میتواند مانع دریافت تسهیلات از بانک ملی شود.
- انتخاب وام براساس سقف مبلغ: سقف مبلغی که بانک ملی برای تسهیلاتش مشخص میکند، ممکن است به کار شما نیاید. خیلی وقتها بانک ملی با اعطای سقف مبلغ تسهیلات به متضایان موافقت نمیکند. پس در ابتدا مبلغی که میخواهید وام بگیرید را مشخص کنید. این امر به شما کمک میکند تا طرح تسهیلاتی بهتری را انتخاب کرده و مطابق شرایط آن برای دریافت وام اقدام کنید.
- بیتوجهی به نرخ سود و مهلت بازپرداخت: قبل از اینکه برای دریافت وامی تقاضا بدهید، شرایط بازپرداخت و سود وام را نیز در نظر بگیرید. وام مهربانی بانک ملی یک تسهیلات قرضالحسنه است و سود 0 تا 4 درصدی دارد؛ اما دیگر تسهیلات این بانک ممکن است سود 14 تا 23 درصدی داشته باشد.
- عدم بررسی اعتبارسنجی بانک مرکزی: قبل از اینکه پول خودتان را در بانک ملی سپرده کنید، بهتر است گزارش اعتبارسنجی بانک مرکزی را دریافت و بررسی کنید. این گزارش روی مبلغ وام دریافتی، نوع ضمانت بانکی و... تاثیر مستقیم دارد.
- اعتماد به اطلاعات قدیمی: اطلاعات تسهیلات بانک ملی سالانه بهروز میشود. در این مقاله تلاش کردیم تا بهروزترین اطلاعات را در اختیار شما قرار دهیم. در آینده نیز این مقاله را براساس تغییرات جدید آپدیت میکنیم؛ ولی بهتر است قبل از برنامهریزی برای دریافت وام، خودتان هم به سایت بانک ملی مراجعه کرده و جدیدترین تسهیلات این بانک را بررسی کنید.
سوالات متداول
برای دریافت وام در بانک ملی چند ماه باید سپردهگذاری کرد؟
مدتزمان ایجاد امتیاز در طرحهای مختلف بانک ملی بین 1 تا 12 ماه است. مبلغ وام قابل دریافت با توجه به میزان سپرده و مدت ماندگاری آن تعیین میشود. هرچقدر دورهی سپردهگذاری بالاتر باشد، میزان وام دریافتی و شرایط آن بهتر خواهد بود.
وامهای بدون ضامن بانک ملی کدام است؟
تسهیلات 100 میلیون تومانی بانک ملی بدون ضامن و براساس گزارش اعتبارسنجی بانک مرکزی به حقوقبگیران این بانک پرداخت میشود.
آیا وام مهربانی بانک ملی بدون ضامن است؟
خیر. در شرایط اعلام شده برای این طرح، بانک ملی اعلام کرده که متقاضی باید 1 ضامن معرفی کند.
آیا برای دریافت وام مهربانی باید حساب طرح مهربانی داشته باشیم؟
بله. متقاضیان این تسهیلات باید در برنامه بام یا یکی از شعب بانک ملی حساب قرضالحسنهی تسهیلات مهربانی را برای خودشان ایجاد کنند.
آیا میتوان مبلغ وام و مدت بازپرداخت را در وامهای بانک ملی انتخاب کرد؟
بله. متقاضیان میتوانند در چارچوب شرایط طرح، مبلغ تسهیلات موردنیاز و دوره بازپرداخت مناسب را خودشان انتخاب کند.