در مواقعی که قصد خرید کالاهای ضروری مثل لوازم خانگی، لپتاپ، موبایل، تجهیزات دیجیتال، مبلمان و... را دارید، به جای اینکه کل نقدینگی را خودتان تامین کرده یا با استفاده از چک خرید کنید، میتوانید سراغ وامهای خرید کالا بروید. از بهترین وامهای خرید کالا میتوانیم به تسهیلات کالانو بانک تجارت، کالاپی بانک ملی، نسیم بانک سرمایه، بهین کارت 2 سپه و ترنج بانک شهر اشاره کنیم.
به غیر از اینها میتوانید از پلتفرمهای فروش 4 قسطی مثل اسنپ پی، دیجی پی، ترب پی و تارا نیز استفاده کنید. در جدول زیر لیست بهترین تسهیلات خرید کالا را برایتان آماده کردهایم. با بررسی این جدول میتوانید راحتتر مسیر وام گرفتن برای خرید اقساطی را پیدا کنید.
| نام وام | سقف وام (تومان) | سود و کارمزد | مدت بازپرداخت | شرایط ضمانت و نکات مهم |
|---|---|---|---|---|
| بانک ملی (کالاپی) | ۲۰۰ میلیون | ۲۳ درصد | ۲۴ ماه | رتبه اعتباری A، B یا C؛ نیازمند یک ضامن شخص ثالث و یک چک صیادی؛ دریافت الکترونیکی از اپلیکیشن بام |
| بانک تجارت (کالانو - باجت) | ۱ میلیارد | ۲۳ درصد | ۱۲ تا ۳۶ ماه | رتبه A و B تا ۱۰۰ میلیون بدون ضامن (چک/سفته الکترونیک)، مبالغ بالاتر نیازمند ضامن؛ مسدودسازی ۵٪ سپرده |
| بانک سامان (ویژه اعضای هیئت علمی) | ۴۰۰ میلیون | - | حداکثر ۶۰ ماه | ویژه اساتید دانشگاهها؛ ارائه چک صیادی و گواهی کسر اقساط یا معرفی ضامن همکار؛ قابلیت شارژ مجدد کارت |
| بانک سرمایه (نسیم خرید) | ۳۰۰ میلیون | ۴ درصد | حداکثر ۶۰ ماه | نیازمند میانگین حساب (۱ تا ۱۲ ماه)؛ امکان انتقال امتیاز وام به دیگران |
| بانک سپه (بهین کارت ۲) | ۱۰۰ میلیون | صفر درصد | ۱۸ ماه | بدون پیشپرداخت؛ حقوقبگیران سپه با معرفینامه بدون ضامن + یک چک؛ سایرین زیر ۵۰ میلیون یک چک، بالای ۵۰ میلیون یک ضامن و یک چک |
| دیجی شهر | ۴۰۰ میلیون (اعتبار نهایی بر اساس اعتبارسنجی) | ۲۳ درصد اسمی | ۱۲ تا ۶۰ ماه | تا ۲۷۰ میلیون با یک چک یا ضامن؛ مبالغ بالاتر نیازمند چک ضامن یا نامه کسر از حقوق؛ کسر مابهالتفاوت خرید نقدی و اقساطی از مبلغ وام |
| اسنپپی (وام خرید کالا) | ۲۰۰ میلیون | ۲۳ درصد اسمی | ۲۴ ماه | همکاری با بانکهای مختلف (ملت، تجارت، پارسیان و...)؛ کسر هزینه خرید اشتراک از مبلغ وام؛ مختص خرید آنلاین |
| اسنپپی (سرویس BNPL 4 قسطه) | متغیر (افزایش پلهای) | - | ۴ قسط (پرداخت قسط اول در ابتدا) | مناسب خریدهای سبک و کوتاهمدت؛ بر اساس اعتبارسنجی بانک مرکزی |
| لندو | ۵۰ میلیون | ۲۳ درصد | ۱۲ ماه | بدون ضامن؛ مناسب برای رتبههای اعتباری بالا با ارائه سفته الکترونیک |
| دیجیپی (وام اعتباری) | ۲۰۰ میلیون | ۲۳ درصد اسمی | ۲۴ ماه | همکاری با بانکهای پارسیان، تجارت، ملت و صادرات؛ نیازمند خرید اشتراک؛ رتبه اعتباری بالا با سفته یا چک |
| دیجیپی (سرویس BNPL 4 قسطه) | ۱۰۰ میلیون | - | ۴ قسط | پرداخت قسط اول در ابتدا؛ امکان دریافت اعتبار معادل خرید طلا یا صندوق درآمد ثابت |
| تارا (وام اعتباری) | ۲۰۰ میلیون | ۲۳ درصد اسمی | ۲۴ ماه | نیازمند رتبه اعتباری بالا، چک صیادی، ضامن یا سفته الکترونیک |
| تارا (سرویس BNPL ۲ و ۳ قسطه) | ۱ تا ۲۰ میلیون | متغیر | ۲ تا ۳ ماه | بدون نیاز به پرداخت قسط اول در ابتدا؛ تاریخ اقساط بر اساس تاریخ خرید متغیر است |
بهترین وام خرید کالا؛ لیست تسهیلات بانکی
با اینکه خیلی از مردم سراغ خرید اقساطی با پلتفرمهای BNPL و پرداخت 4 قسطه رفتهاند، ولی اقساط کوتاهمدت این وامها و پایین بودن اعتبار اعطایی آنها باعث شده تا مردم برای خرید وسایل مهم زندگی کمتر سراغشان بروند. برای مثال اگر قصد خرید لوازم خانگی منزل، موتورسیکلت، لپتاپ یا گوشی را داشته باشید، ممکن است لازم باشد بیش از 100 میلیون تومان هزینه کنید. قاعدتاً هیچ پلتفرمی این مبلغ وام را به شما نمیدهد. حتی اگر چنین مبلغی هم به شما وام تعلق بگیرد، بازپرداخت آن طی 4 قسط خیلی سخت است.
اینجاست که کاربرد تسهیلات بانکی بیشتر به چشم میآید. برای مثال در وام کالانوی بانک تجارت میتوانید تا سقف 1 میلیارد تومان وام 36 ماهه بگیرید؛ یا وام کالاپی بانک ملی 200 میلیون تومان است و شرایط بازپرداخت 24 ماهه دارد. بانکهای دیگری هم هستند که کارت اعتباری خرید یا تسهیلات خرید به شما میدهند. در ادامه این وامهای بانکی را بررسی میکنیم. امیدواریم که به کمک این بررسیها بتوانید راحتتر وام دلخواهتان را پیدا کنید.
1. بانک ملی؛ طرح کالاپی (سقف 200 میلیون تومان)
طرح کالاپی بانک ملی یکی از وامهای شناخته شده برای خرید کالا است. سقف این تسهیلات ۲۰۰ میلیون تومان بوده با و نرخ سود ۲۳ درصدی ارائه میشود. متقاضیان این تسهیلات باید اقساط آن را طی 24 ماه پرداخت کنند.
تسهیلات کالاپی بانک ملی برای افرادی مناسب است که قصد خرید محصول گرانقیمتی را داشته باشند. شرایط و ویژگیهای خاص این طرح را میتوانیم در نکات زیر خلاصه کنیم:
• تمام اشخاص حقیقی امکان استفاده از این طرح را دارند.
• طرح کالاپی نیازی به ایجاد میانگین حساب ندارد.
• مشتریان حقیقی بانک ملی برای دریافت کالاپی باید رتبه اعتباری A، B یا C داشته باشند.
• شرط دریافت کالاپی ارائه یک ضامن شخص ثالث و ارائه یک چک صیادی است.
• وام کالاپی بهصورت الکترونیک و از طریق اپلیکیشن بام قابل دریافت است.
• کالاپی برای خرید از فروشگاههای طرف قرارداد که دارای پایانههای فروشگاهی (POS) و درگاههای پرداخت اینترنتی (IPG) هستند قابل استفاده است.
مهمترین شرط دریافت کالاپی داشتن رتبه اعتباری بالا است. در مقالهی «اعتبارسنجی بانک مرکزی چیست؟» کاملتر دربارهی این موضوع صحبت کردهایم.
2. وام اعتباری کالانو؛ باجت بانک تجارت (سقف 1 میلیارد تومان)
مبلغ 1 میلیارد تومانی وام کالانو بانک تجارت باعث شده تا این تسهیلات خرید کالا کاربردهای بیشتری داشته باشد. با این وام حتی میتوانید از نمایندگیهای معرفی شده موتورسیکلت هم خریداری کنید. برای مثال نیروموتور، نیکران موتور و کویرموتور از جمله فروشگاههای تحت قرارداد با کالانو هستند.
وام کالانو با کارمزد اسمی 23 درصد ارائه میشود و مهلت بازپرداخت آن بین 12 تا 36 ماه است. متقاضیان این طرح برای دریافت تسهیلات باید از طریق اپلیکیشن باجت درخواست خودشان را ثبت کنند. تمامی مراحل دریافت این وام بهصورت غیرحضوری انجام میشود.
مهمترین شرط دریافت وام کالانو نیز داشتن رتبه اعتباری بالا است. کسانی که رتبه اعتباری A یا B داشته باشند، میتوانند این وام را تا سقف 100 میلیون تومان بدون ضامن و فقط با ارائه چک یا سفته الکترونیک دریافت کنند. برای مبالغ بالاتر از متقاضی یک ضامن هم درخواست میشود. در این صورت متقاضی میتواند از چک صیادی ضامن هم استفاده کند. برای کسانی که رتبه اعتباری پایینتری دارند، شرایط تضامین متفاوت است و براساس مبلغ تسهیلات و شرایط وام تعیین میشود.
نکته مهم اینکه وام کالانو نیاز به میانگین حساب ندارد؛ ولی متقاضی باید مبلغ 5 درصد وام را بهعنوان سپرده در حساب باجت خودش مسدود کند. همچنین کارمزد ضمانتنامه هم از متقاضی کسر میشود. در کل هزینههای جانبی این وام کمی زیاد است و نیاز به بررسی دقیقتر دارد.
در پایان اینکه برای دریافت وام کالانو باید در همان ابتدای کار شرکت یا فروشگاهی که میخواهید از آن خرید کنید را مشخص کرده باشید. اعتبار کالانو به حساب همان شرکت واریز میشود. پس از واریز شدن اعتبار، متقاضی میتواند با مراجعه به شرکت خریدش را انجام دهد. برای مثال اگر قصد خرید موتورسیکلت را دارید، باید یکی از شرکتهای ارائهدهنده تسهیلات (مثل کویر موتور، نیرو موتور و...) را انتخاب کنید.
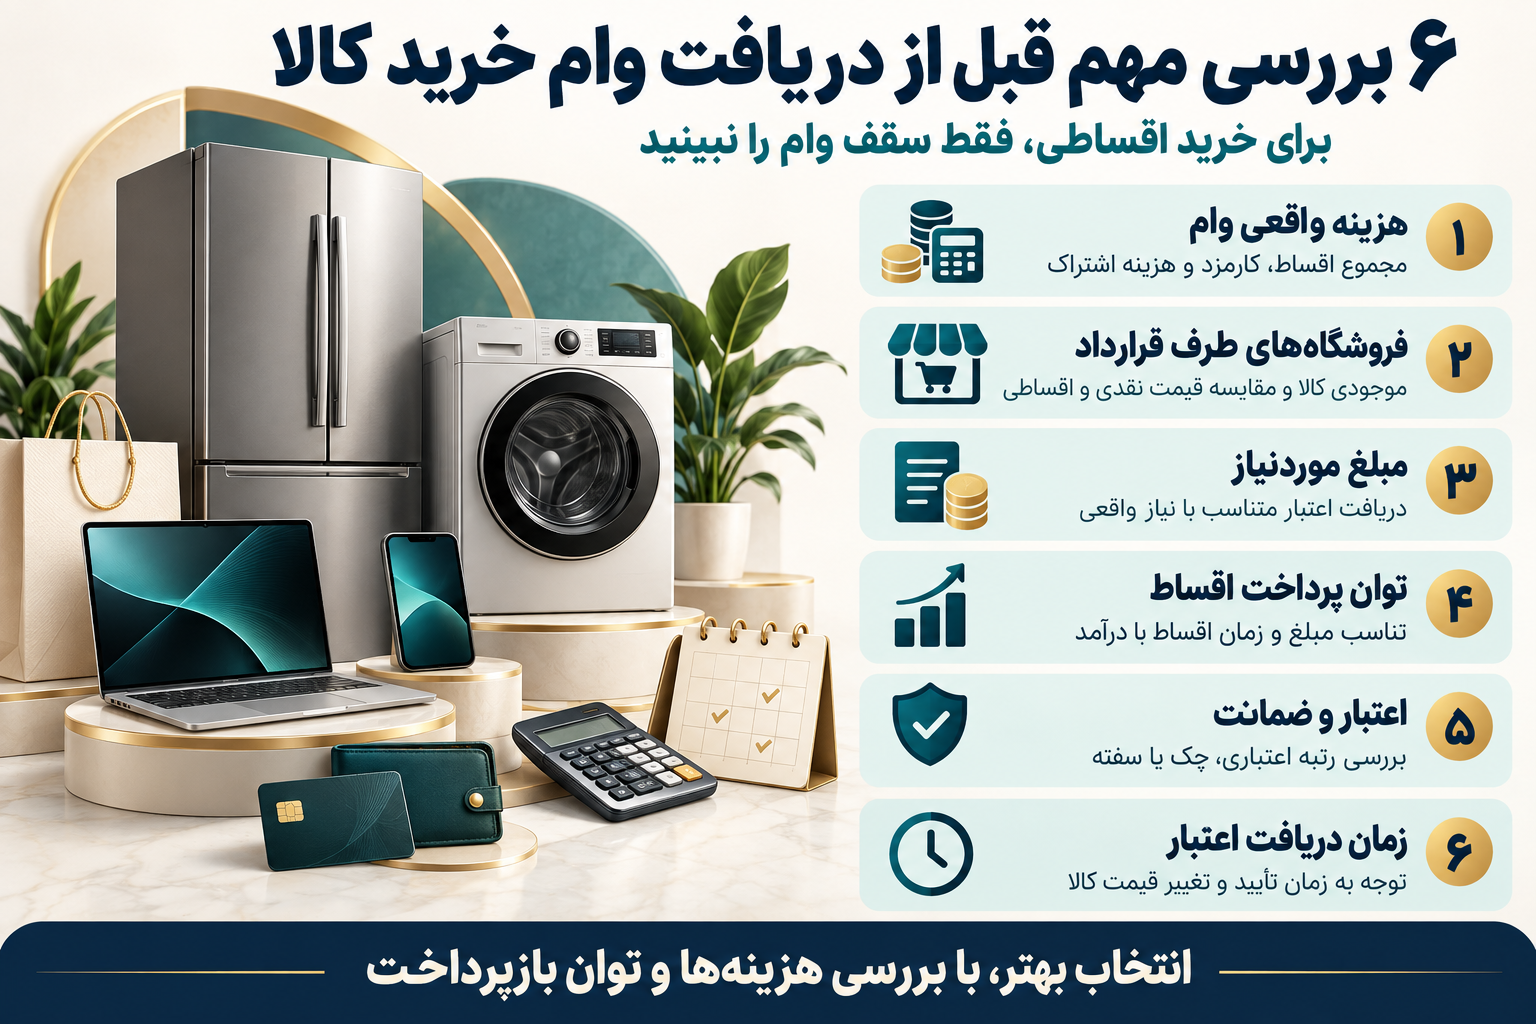
پس از اینکه مراحل ثبتنام وام را پشت سر گذاشتید، با مراجعه به نمایندگی یا فروشگاه مدنظرتان خرید را نهایی میکنید. فقط در نظر بگیرید که متاسفانه ممکن است فرایند دریافت این وام کمی طولانی شود (در حد ده تا چهارده روز) و با توجه به روند تغییر قیمتها مجبور شوید بخشی از هزینهها را نقدی پرداخت کنید.
3. بانک سامان؛ ویژه اعضای هیئت علمی (سقف 400 میلیون تومان)
بانک سامان برای دریافت تسهیلات خرید کالا با وزارت علوم و دانشگاهها قرارداد همکاری دارد. اساتیدی که عضو هیئت علمی دانشگاهها هستند، میتوانند از طریق بانک سامان تا سقف 400 میلیون تومان وام خرید کالا دریافت کنند. بازپرداخت این وام حداکثر 60 ماهه است. البته متقاضی میتواند کل مبلغ تسهیلات را بهصورت یکجا نیز تسویه کند.
کارت اعتباری بانک سامان برای اساتید دانشگاهها یک مزیت مهم دارد. اینکه امکان تسویه مبلغ اعتبار استفاده شده پس از هر بار خرید و شارژ مجدد کارت اعتباری و استفاده آن در خریدهای بعدی نیز برایشان فراهم شده است. به این معنا که اعتبار این کارت ثابت میماند و پس از هر بازپرداخت، دوباره کارت شما شارژ میشود.
متقاضیان این طرح باید یک برگه چک صیادی و گواهی کسر اقساط ارائه کنند؛ یا اینکه یک نفر دیگر از اعضای هیئت علمی دانشگاهها را بهعنوان ضامن به بانک معرفی نمایند.
این تسهیلات عمومی نیست؛ اما اگر جزء گروه هدف باشید، به دلیل سقف بالای وام و بازپرداخت طولانی اقساط گزینه خوبی برای خرید کالاهای گران قیمت است.
نکته مهم اینکه سقف این وام برای هر استاد دانشگاه متفاوت بوده و معادل 15 برابر خالص حقوق دریافتی آنها است. در ضمن مبلغ خرید شما با استفاده از کارت اعتباری، کمتر از 1 درصد مبلغ کارت اعتباری باشد، تسویه کارت اعتباری باید بهصورت نقدی انجام شود. برای دریافت این کارت باید به شعب بانک سامان مراجعه کنید.
4. بانک سرمایه؛ طرح نسیم خرید (سقف 300 میلیون تومان)
طرح نسیم خرید بانک سرمایه از نظر نرخ سود، یکی از بهترین وامهای خرید کالا محسوب میشود. نرخ سود این تسهیلات 4 درصد است. به استناد اطلاعات بانک سرمایه، سقف این کارت در سال 1405 به مبلغ بین 300 میلیون تومان افزایش یافته است. تا قبل از این تسهیلات نسیم بانک سرمایه با سقف 200 میلیون تومانی پرداخت میشد. در برخی از سایتها و مراجع کارمزد این وام 16 درصد ذکر شده است. ظاهراً بانک سرمایه اخیراً اطلاعات این وام را آپدیت کرده است.
مدتزمان بازپرداخت اقساط طرح نسیم خرید میتواند بین 3 تا 60 ماه متغیر باشد. مهلت بازپرداخت اقساط براساس شرایط و مبلغ وام درخواستی متقاضی محاسبه میشود.
نکته مهم اینکه طرح نسیم بانک سرمایه نیاز به میانگین حساب دارد. حداقل مدتزمان ایجاد میانگین حساب 1 ماه و حداکثر 12 ماه است. اگر با ایجاد میانگین حساب مشمول دریافت این وام شده باشید، امتیاز وام شما به مدت 5 سال محفوظ میماند. در ضمن مشتریان بانک سرمایه میتوانند امتیاز وامشان را به دیگران هم منتقل کنند.
برای محاسبه مبلغ وام، شرایط بازپرداخت و نحوهی محاسبه میانگین حساب به سایت بانک سرمایه مراجعه کنید. به طور کلی اگر شرایط دریافت این وام برایتان فراهم شده، نرخ سود پایینتر تسهیلان نسیم سرمایه مزیت مهمی است؛ ولی باید همه هزینههای دریافت وام، شرایط ضمانتها، محدودیت خرید و... را نیز قبل از دریافت وام بررسی کنید. خیلی وقتها وامی که سود اسمی پایینتری دارد، به دلیل شرایط سختتر یا هزینههای جانبی ممکن برای همه لزوماً بهترین انتخاب نباشد.
5. تسهیلات خرید کالا بانک سپه؛ بهین کارت ۲ (سقف 100 میلیون تومان)
بهین کارت ۲ بانک سپه تا سقف ۱۰۰ میلیون تومان به متقاضیان وامهای خرید کالا اعطا میشود. این وام دورهی بازپرداخت ۱۸ ماهه دارد. کارمزد این وام صفر درصد است. تسهیلات بهین کارت 2 برای خریدهای متوسط مناسب است؛ مثلاً زمانی که قصد خرید یک یا چند قلم کالای خانگی یا دیجیتال را دارید؛ اما نیازی نیست سراغ وامهای سنگین هم بروید.
متقاضیان این وام میتوانند کارت اعتباری بهین کارت 2 را در مبالع 20 تا 100 میلیون تومان دریافت کنند. این وام نیازی به پیشپرداخت ندارد و تمامی مشتریان بانک سپه نیز میتوانند برای دریافت آن اقدام کنند.
نکته مهم اینکه شرایط ضمانت وام خرید کالای بانک سپه براساس مبلغ دریافتی مشخص میشود. پرداخت تسهیلات به متقاضیانی که حقوق آنها از طریق بانک سپه پرداخت میشود، در صورت ارائه معرفینامه معتبر، بدون ضامن و با یک فقره چک قابل انجام است.
برای سایر مشتریان بانک سپه نیز اگر مبلغ تسهیلات بهین کارت 2 کمتر از 50 میلیون تومان باشد، متقاضی فقط به یک فقره چک صیادی نیاز دارد. برای مبالغ بالاتر تا سقف 100 میلیون تومان هم از متقاضی یک ضامن و یک فقره چک درخواست میشود.
بهترین وام خرید کالا از پلتفرمهای آنلاین
پلتفرمهای آنلاین، مدل جدیدی از تسهیلات خرید کالا را وارد بازار کردهاند. دریافت تسهیلات کالا کارت از این پلتفرمها فرآیند سریعتری دارد. بهعلاوه در بسیاری از موارد به جای معرفی ضامن رسمی، متقاضی میتواند به پشتوانهی طلا، نقره، صندوقهای بورسی و... تسهیلات دریافت کند. همچنین برخی از پلتفرمها صرفاً براساس اعتبارسنجی بانک مرکزی و دریافت یک چک صیادی یا سفته الکترونیک به متقاضیان وام خرید کالا اعطا میکنند. در ادامه بیشتر با این دسته از وامهای خرید آشنا میشویم.
6. وام دیجی شهر؛ سقف 300 میلیون تومان
دیجی شهر یکی از گزینههای مطرح در حوزه خرید اقساطی و دریافت اعتبار خرید کالا است. سقف تسهیلات دیجی شهر در حال حاضر 400 میلیون تومان است. متقاضیان دریافت این وام میتوانند اقساط آن را بین 12 تا 60 ماه پرداخت کنند. کارمزد این تسهیلات بهصورت اسمی 23 درصد است.
البته اقساط بلندمدت این طرح نباید شما را فریب بدهد. در سایت دیجیشهر ذکر شده که «از مبلغ وام درخواستی، مابهالتفاوت خرید نقدی و اقساطی کسر میشود و مبلغ باقیمانده بهعنوان اعتبار کیف پول شما شارژ میشود.» وقتی اقساط بلندمدت را انتخاب میکنید، میزان اعتباری که به کیف پول شما واریز میشود، متفاوت است.
برای مثال اگر برای دریافت وام 100 میلیون تومانی تقاضا ثبت کنید، با انتخاب مدت بازپرداخت 12 ماهه، اعتبار کیف پول فروشگاهی شما 89 میلیون و 500 هزار تومان خواهد بود. ولی اگر این مدتزمان را به 24 ماه افزایش دهید، اعتبار دریافتی شما به مبلغ 81 میلیون و 500 هزار تومان کاهش مییابد. متقاضی این تسهیلات براساس شرایط مالی خودش میتواند مهلت بازپرداخت را تنظیم کند.
اسقف بالای وام دیجی شهر باعث شده تا این تسهیلات برای خریدهای بزرگ، مثل خرید لوازم خانگی یا لپتاپ و گوشی هم مناسب باشد.
نکته بعدی اینکه هر کسی نمیتواند سقف 400 میلیونی وام دیجی شهر را دریافت کند. سقف این وام براساس اعتبارسنجی بانک مرکزی و نوع ضمانت اشخاص مشخص میشود. متقاضیان این طرح میتوانند تا سقف 270 میلیون تومان وام را صرفاً با ارائه یک چک صیادی یا معرفی یک ضامن دریافت کنند.
برای مبالغ تا 400 میلیون تومان اما علاوه بر چک شخص، ضامن هم باید یک چک صیادی ارائه کند؛ البته اگر خود شخص یا ضامن نامه کسر از حقوق داشته باشند، نیازی به ارائه چک صیادی نیست.
7. وام خرید کالا اسنپ پی؛ سقف 200 میلیون تومان
اسنپ پی بیشتر با سرویس اعتباری و خرید اقساطیاش شناخته میشود. در این پلتفرم ولی میتوانید تا سقف 200 میلیون تومان تسهیلات خرید کالا نیز دریافت کنید. مهلت بازپرداخت این تسهیلات 24 ماه است. سود اسمی این تسهیلات 23 درصد است؛ ولی متقاضی برای دریافت وام باید مبلغی را هم برای خرید اشتراک پرداخت کند. البته این مبلغ پس از پرداخت وام از مبلغ آن کسر میشود.
اسنپ پی برای پرداخت اعتبار 200 میلیونی خود با بانکهای متعددی همکاری میکند. از بانک ملت و تجارت گرفته تا پارسیان و صادرات و... ممکن است برخی از شرایط دریافت این تسهیلات در بانکهای مختلف کمی متفاوت باشد.
وام اسنپ پی برای افرادی مناسب است که میخواهند خرید آنلاین انجام میدهند. در ضمن این اعتبار فقط در فروشگاههای طرف قرارداد اسنپ پی قابل استفاده است.
اعتبار 4 قسطه اسنپ پی
در اسنپ پی علاوه بر وام خرید کالای 200 میلیون تومانی، میتوانید از گزینه خرید اقساطی کوتاهمدت هم استفاده کنید. خدمات BNPL اسنپ پی با دورهی بازپرداخت 4 قسطه ارائه میشود. البته قسط اول این وام را در همان ابتدای کار باید پرداخت کنید. بازپرداخت 3 قسط بعدی هم در ابتدای هر ماه باید انجام شود.
برای خریدهای کوچکتر، مدل BNPL اسنپ پی بسیار کاربردی است؛ به خصوص اگر بازپرداخت کوتاهمدت این تسهیلات برایتان مشکل نباشد.
نکته مهم دربارهی اعتبار خرید 4 قسطه اینکه اسنپ پی برای اعطای اعتبار از گزارش اعتبارسنجی بانک مرکزی استفاده میکند. در ضمن این اعتبار بهصورت پلهای افزایش مییابد. به این معنا که ممکن است ابتدا سطح اعتبار شما در حد 1 یا 2 میلیون تومان باشد؛ ولی با خرید اقساطی و داشتن رفتار مالی مناسب، این اعتبار بهصورت ماهانه افزایش مییابد.
8. وام لندو؛ سقف 50 میلیون تومان بدون ضامن
لندو یکی از پلتفرمهای شناخته شده در زمینه دریافت وامهای آنلاین است. در لندو میتوانید وام بدون ضامن خرید کالا را تا سقف 50 میلیون تومان دریافت کنید. وام کارت لندو با اقساط 12 ماهه و سود 23 درصد به متقاضیان اعطا میشود. برای دریافت این وام نیازی به ضامن ندارید. اگر رتبه اعتباری شما بالا باشد، میتوانید با یک سفته الکترونیک وام خودتان را دریافت کنید.
اگر ضامن رسمی و چک ندارید، لندو کارت میتواند یکی از گزینههای جذاب برای دریافت وام خرید کالا باشد. البته سقف این وام نسبت به سایر رقبا پایینتر است. درنتیجه ممکن است برای خریدهای خیلی گران کافی نباشد. اگر میخواهید وامی با مبلغ بالاتر دریافت کنید، باید سراغ سایر تسهیلات لندو بروید.
9. وام اعتباری دیجی پی؛ سقف 200 میلیون تومان
دیجی پی امکان دریافت اعتبار خرید کالا را برای خرید از دیجی کالا و برخی از فروشگاههای طرف قراردادش فراهم کرده است. سقف اعتبار دیجی پی در حال حاضر 200 میلیون تومان است. البته دیجی پی با همکاری بانکهایی مثل پارسیان، تجارت، ملت و صادرات وام خرید اعتباری را به مشتریانش ارائه میدهد. درنتیجه ممکن است تحت شرایط خاص بانکها سقف تسهیلات خودشان را کاهش دهند.
مزیت وام خرید کالای دیجی پی برای کسانی است که بخش زیادی از خریدهای آنلاین خود را از طریق دیجی کالا انجام میدهند. اگر کالای مورد نظر شما در دیجیکالا موجود باشد، مسیر خرید و دریافت وام برایتان سادهتر میشود.
کارمزد اسمی وام دیجیکالا 23 درصد است؛ اما متقاضی برای دریافت امتیاز وام باید یکی از اشتراکهای دیجی پی را خریداری کند. مبلغ خرید اشتراک این وام باعث شده تا خیلی از متقاضیان بیخیال دریافت این وام شوند.
معیار دیجی پی برای اعطای وام گزارش اعتبارسنجی بانک مرکزی است. کسانی که در اعتبارسنجی بانک رتبه بالا داشته باشند، با یک برگ سفته الکترونیک یا چک صیادی میتوانند وام دیجی پی را دریافت کنند. در برخی از مواقع ممکن است برای دریافت وام به ضامن هم نیاز باشد.
اعتبار 4 قسطه دیجی پی
سرویس BNPL دیجی پی هم مانند اسنپ پی عمل میکند. در این سرویس متقاضی ابتدا اعتباری معادل 1 تا 5 میلیون تومان دریافت میکند. سپس میتواند با همین اعتبار دست به خرید اقساطی بزند. در این روش باید متقاضی ابتدا قسط اول وام (یک چهارم مبلغ اعتبار مصرفی) را پرداخت کند. 3 قسط بعدی هم در ابتدای ماههای بعدی از مشتری وصول میشود. اگر مشتری نسبت به پرداخت اقساط متعهد باشد، اعتبارش بهمروز افزایش مییابد. سقف اعتبار خرید 4 قسطه دیجی پی 100 میلیون تومان است!
در ضمن اگر مشتری در داخل دیجی پی طلا یا صندوق درآمد ثابت خریداری کند، میتواند معادل همین مبلغ اعتبار دریافت نماید.
10. وام اعتباری تارا؛ سقف 200 میلیون تومان
اپلیکیشن تارا هم مثل اسنپ پی و دیجی پی به شما وام خرید کالا میدهد. سقف وام اعتباری تارا 200 میلیون تومان است. بازپرداخت 24 ماهه دارد و با سود اسمی 23 درصدی ارائه میشود. در این اپلیکیشن هم برای دریافت وام باید رتبه اعتباری بالایی داشته باشید. همچنین بهعنوان ضمانت ممکن است به چک صیادی، معرفی ضامن یا ارائه سفته الکترونیک نیاز پیدا کنید.
وام 2 و 3 قسطه تارا
برای خریدهای با مبالغ کم (در حد 1 تا 20 میلیون تومان) میتوانید از سرویس BNPL تارا هم استفاده کنید. اپلیکیشن تارا سرویس اعتباری 2 قسطه و 3 قسطه دارد. مزیت تارا نسبت به اسنپ پی و دیجی پی این است که در ابتدای کار نیاز نیست قسط اول وام را پرداخت کنید! برای مثال اگر میخواهید کالایی را در 3 قسط خریداری کنید، اقساط آن طی 3 ماه آینده از شما دریافت میشود.
معیار تارا برای ارائه اعتبار خرید به مشتریان، گزارش اعتبارسنجی بانک مرکزی و بهصورت پلهای است. اگر متقاضی اقساط وامهای قبلی را به موقع پرداخت کند، اعتبارش افزایش مییابد.
مزیت دیگر تارا نسبت به سایر پلتفرمهای BNPL شیوهی قسطبندی اعتبار است. در این اپلیکیشن اگر برای مثال یازدهم مهر خریدتان را انجام داده باشید، اقساط آن هم در تاریخهای 11 آبان، 11 آذر و 11 دی دریافت میشود و نه اول هر ماه.
بهترین وام خرید کالا بدون ضامن
بسیاری از کاربران هنگام جستجو برای بهترین وام خرید کالا، به دنبال گزینهی وامهای بدون ضامن هستند. دلیل آن هم روشن است؛ پیدا کردن ضامن رسمی برای همه ساده نیست. به همین دلیل، پلتفرمهای آنلاین و نئوبانکها محبوبیت زیادی پیدا کردهاند. در این نوع از وامها، به جای ضامن رسمی از متقاضی چک صیادی یا سفته الکترونیک خواسته میشود. البته برخی از پلتفرمها ممکن است به پشتوانهی طلا، رمزارز، صندوقهای بورسی و... نیز به شما وام خرید کالا بدهند.
دقت کنید که وام بدون ضامن، به معنای وام بدون تعهد نیست. اگر اقساط این وامها را پرداخت نکنید، امتیاز اعتبارسنجی شما کاهش مییابد. بهعلاوه پلتفرمها میتوانند به پشتوانهی چک یا سفته دریافتی از شما شکایت کرده و پس از مسدودی حسابها، مبلغ و سود وام را دریافت کنند.
برای مثال پلتفرمهایی مثل دیجی پی، اسنپ پی، تارا از جمله گزینههای مناسب برای دریافت وام بدون ضامن هستند. در کارگزاریهایی مثل کاریزما هم میتوانید با وثیقهگذاری وامهای بدون ضامن خوبی دریافت کنید.
وام خرید کالا با وثیقه رمزارز، طلا و نقره
یکی از مدلهای جدید دریافت تسهیلات، وام گرفتن با وثیقهگذاری رمزارز طلا و نقره است. بسیاری از صرافیهای آنلاین در حال حاضر به پشتوانهی رمزارز به شما تسهیلات اعتباری میدهند. برای مثال بیت پین، آبان تتر، تبدیل، بیت لون، ونسی و لندو از جمله این پلتفرمها و صرافیها هستند. در کارگزاریهای بورسی مثل کاریزما هم میتوانید چنین تسهیلاتی را دریافت کنید.
سقف وامهایی که به پشتوانه رمزارز، طلا، نقره یا حتی صندوقهای درآمدی به مشتریان اعطا میشود، معمولاً براساس مبلغ وثیقه است. برای مثال ممکن است این پلتفرمها معادل 60 تا 70 درصد سرمایهی اصلیتان به شما وام بدهند. البته تا زمان بازپرداخت کامل اقساط، این سرمایه در حساب پلتفرم قفل میشود. اگر در پرداخت اقساط کوتاهی کنید، اقساط شما از طریق پشتوانهی وثیقهگذاری شده پرداخت خواهد شد.
این مدل برای افرادی مناسب است که نمیخواهند سرمایهی مالی خودشان را برای خرید کالا بفروشند و ترجیح میدهند هر چیزی که میخواهد را بهصورت قسطی بخرند. کارمزد اسمی این تسهیلات 23 درصد است؛ اما ممکن است برای ثبتنام اولیه هم از شما مبلغی تحت عنوان صدور ضمانتنامه یا اعطای امتیاز وام کسر شود.
نکته بعدی اینکه وام گرفتن با وثیقهی رمزارز یا طلا ریسکهای خاص خودش را دارد. نوسان قیمت این داراییها میتواند روی ارزش وثیقه شما اثر بگذارد. اگر ارزش داراییهای شما کاهش زیادی پیدا کرده و به حد ضرر مشخصی برسد، پلتفرمها از شما درخواست میکنند تا مبلغ وثیقه را افزایش دهید؛ در غیر این صورت مبلغ اقساط را از طریق وثیقه تسویه میکنند. بنابراین این گزینه فقط برای افرادی مناسب است که با ریسک بازارهای مالی آشنا هستند.
چرا وام خرید کالا محبوب شده است؟
افزایش قیمت کالاها باعث شده بسیاری از افراد برای خریدهای ضروری به سراغ خرید اقساطی بروند. وقتی یک یخچال، ماشین لباسشویی، گوشی موبایل یا لپتاپ چند ده میلیون تومان قیمت دارد، پرداخت نقدی این مبلغ کار سادهای نیست. در این شرایط دریافت وام خرید کالا میتواند مشکل را حل کند.
از طرف دیگر، رشد پلتفرمهای لندتک و نئوبانکها باعث شده تا دریافت تسهیلات خرید کالا نسبت به گذشته سادهتر شود. تا همین چند سال پیش مردم برای دریافت وام باید سراغ بانکهای دولتی و خصوصی میرفتند. بهعلاوه ممکن بود به چند ضامن، چک صیادی و... نیاز پیدا کنند. اما امروزه این پلتفرمها صرفاً براساس اعتبارسنجی بانکی و با دریافت سفته الکترونیک یا چک صیادی به متقاضیان وام خرید کالا میدهند.
اشتباهات رایج هنگام انتخاب بهترین وام خرید کالا
بسیاری از افراد فقط به سقف وام توجه میکنند و بعد از دریافت تسهیلات تازه متوجه میشوند که قسط ماهانه وام یا کل مبلغ بازپرداخت نهایی برایشان سنگین است. برای جلوگیری از این مشکل، باید چند اشتباه رایج را بشناسید و سپس برای دریافت وامهای اعتباری یا خرید کالا اقدام کنید.
• توجه نکردن به سود موثر: اگر فقط نرخ سود اسمی را ببینید، ممکن است وامی را انتخاب کنید که در ظاهر مناسب است؛ اما در عمل هزینه زیادی دارد. همیشه مجموع بازپرداخت را حساب کنید و ببینید آیا دریافت چنین وامی منطقی است یا خیر.
• انتخاب وام بدون بررسی فروشگاههای طرف قرارداد: بعضی از پلتفرمها شرایط خاصی را برای ارائه اعتبار دارند. به شکلی که مبلغ اعتبار فقط در فروشگاههای مشخصی قابل استفاده است. اگر کالای موردنظر شما در این فروشگاهها موجود نباشد؛ یا قیمت کالا در این فروشگاهها بالاتر از بازار باشد، دریافت وام برای شما منطقی نیست.
• گرفتن وام بیشتر از نیاز واقعی: وام بیشتر همیشه بهتر نیست. هرچه مبلغ وام بالاتر باشد، تعهد مالی شما هم بیشتر میشود. اگر برای خرید کالا فقط به ۳۰ میلیون تومان نیاز دارید، گرفتن وام ۱۰۰ میلیونی غیرضروری است. ممکن است وسوسه شوید با مبلغ اضافه، کالاهایی را بخرید که نیازی به آنها ندارید؛ ولی اقساط آن به شما فشار اضافهای وارد کند.
• بیتوجهی به سابقه اعتباری: معیار پلتفرمها و لندتکها برای ارائه اعتبار خرید کالا گزارش اعتبارسنجی بانک مرکزی است. داشتن چک برگشتی، اقساط معوق و بدهیهای بانکی باعث کاهش امتیاز اعتبارسنجی شما میشود. در چنین شرایطی پلتفرمها معمولاً درخواست شما را رد میکنند. قبل از ثبت درخواست وام، وضعیت اعتباری خود را بررسی کنید.
• گرفتن وام با هدف سرمایهگذاری: وامهای خرید کالا را برای خرید طلا، نقره و به طور کلی سرمایهگذاری انتخاب نکنید. معمولاً سود موثر این وامها بین 36 تا 50 درصد است! فرض کنید با وام 50 میلیونی خرید کالا، مثلاً سکهی طلای گرمی خریدهاید. تا زمانی که اقساط وام را تسویه کنید، باید طلا حداقل 36 درصد سود کرده باشد که شما متضرر نشوید!
• مهلت بازپرداخت وامها: برخی از وامهای اعتباری مهلت بازپرداخت طولانیتری دارند؛ اما سود موثر آنها باعث میشود تا مبلغ بازپرداخت خیلی بیشتر از مبلغ اولیه باشد. حتی تا دو برابر مبلغ اولیه افزایش یابد. پس اگر شرایط بلندمدت را انتخاب میکنید، حواستان به این مسئله هم باشد.
• مشکل افزایش قیمتها: ممکن است شما برای دریافت یک وام خرید کالا اقدام کنید؛ اما روند دریافت تسهیلات طولانی شده و قیمت کالایی که میخواستید خریداری کنید، افزایش یابد. این مشکل در وامهایی که نیاز به ضامن دارند؛ یا وامهایی که باید با سپردهگذاری امتیاز آن را دریافت کنید، پیش میآید.
سوالات متداول
نرخ سود موثر وامهای خرید کالا چقدر است؟
یکی از مهمترین نکاتی که در انتخاب بهترین وام خرید کالا باید در نظر بگیرید، نرخ سود موثر است. بسیاری از بانکها یا پلتفرمها نرخ سود اسمی را به شما اعلام میکنند؛ مثلاً گفته میشود که نرخ سود این وام ۱۸ درصد یا ۲۳ درصد است؛ اما وقتی هزینههای دریافت وام و خرید اشتراک را در نظر میگیرید، میبینید که سود وام خیلی بیشتر از این اعداد است. پس قبل از دریافت وام خرید کالا هزینههای دریافت را نیز بررسی کنید.
سود اسمی با سود موثر چه تفاوتی دارد؟
سود اسمی همان نرخی است که در تبلیغات یا قراردادهای اولیه وام میبینید. اما سود موثر شامل همه هزینههای واقعی وام است؛ از جمله کارمزد، هزینه عملیات، بیمه، هزینه اعتبارسنجی، هزینه صدور سفته، هزینه خدمات پلتفرم، خرید اشتراک، تفاوت قیمت کالا در خرید اقساطی و... مواردی هستند که روی سود موثر وامها اثر میگذارند. ممکن است یک وام با سود اسمی ۲۳ درصد معرفی شود؛ ولی در عمل نرخ سود موثرش به بیش از 40 درصد برسد!
چطور سود واقعی وام را بفهمیم؟
برای فهمیدن هزینه واقعی وام، فقط به درصد سودی که در تبلیغات گفته میشود نگاه نکنید. قبل از هر کاری این چند سوال را از خودتان بپرسید:
• مجموع مبلغی که در پایان بازپرداخت، پرداخت میکنم چقدر است؟
• آیا کارمزد یا هزینه خدمات جداگانهای باید پرداخت کنم؟
• آیا قیمت کالا در خرید اقساطی با خرید نقدی فرق دارد؟
• آیا بیمه یا هزینه اعتبارسنجی هم باید پرداخت شود؟
• اگر وام را زودتر تسویه کنم، هزینه کارمزد و سود کمتر میشود یا نه؟
پاسخ به این سوالها به شما کمک میکند تا بهتر بفهمید کدام گزینه واقعاً بهترین وام خرید کالا برای شرایط شماست.
وام 4 قسطه و سرویس BNPL چیست؟
سرویس BNPL یا «الان بخر، بعداً پرداخت کن» برای خریدهای کوتاهمدت و سبک مناسب است. در این مدل، شما کالا را میخرید و مبلغ آن را در چند قسط کوتاه پرداخت میکنید. اگر پرداختها در زمان مشخص انجام شود، معمولاً سود سنگینی به شما تحمیل نمیشود. برخی از پلتفرمها مثل اسنپ پی، دیجی پی، تارا، ترب پی و... سرویس BNPL یا خرید 4 قسطه هم دارند.
چه زمانی BNPL بهتر از وام خرید کالا است؟
اگر مبلغ خرید شما زیاد نیست و میتوانید بهراحتی از پس پرداخت اقساطش برآیید، میتوانید از سرویسهای BNPL هم استفاده کنید. این سرویسها برای خریدهای کوچک و با قیمت پایین یا متوسط مناسب است. مثلاً میتوانید با این سرویسها سراغ خرید پوشاک، کالای دیجیتال کوچک، لوازم روزمره یا خرید فروشگاهی بروید. در این صورت سرویسهای BNPL بهتر از وامهای بانکی خواهند بود. خصوصاً که فرآیند دریافت این اعتبارها سادهتر بوده و خیلی سریع هم به حساب شما واریز میشود.
اما اگر قصد خرید یخچال، ماشین لباسشویی، لپتاپ، گوشی موبایل، مبلمان و اقلام گرانقیمت را دارید، سرویسهای BNPL معمولاً گزینهی مناسبی نیستند. چون ممکن است سقف کافی نداشته باشند یا مبلغ اقساط آنها بالا باشد