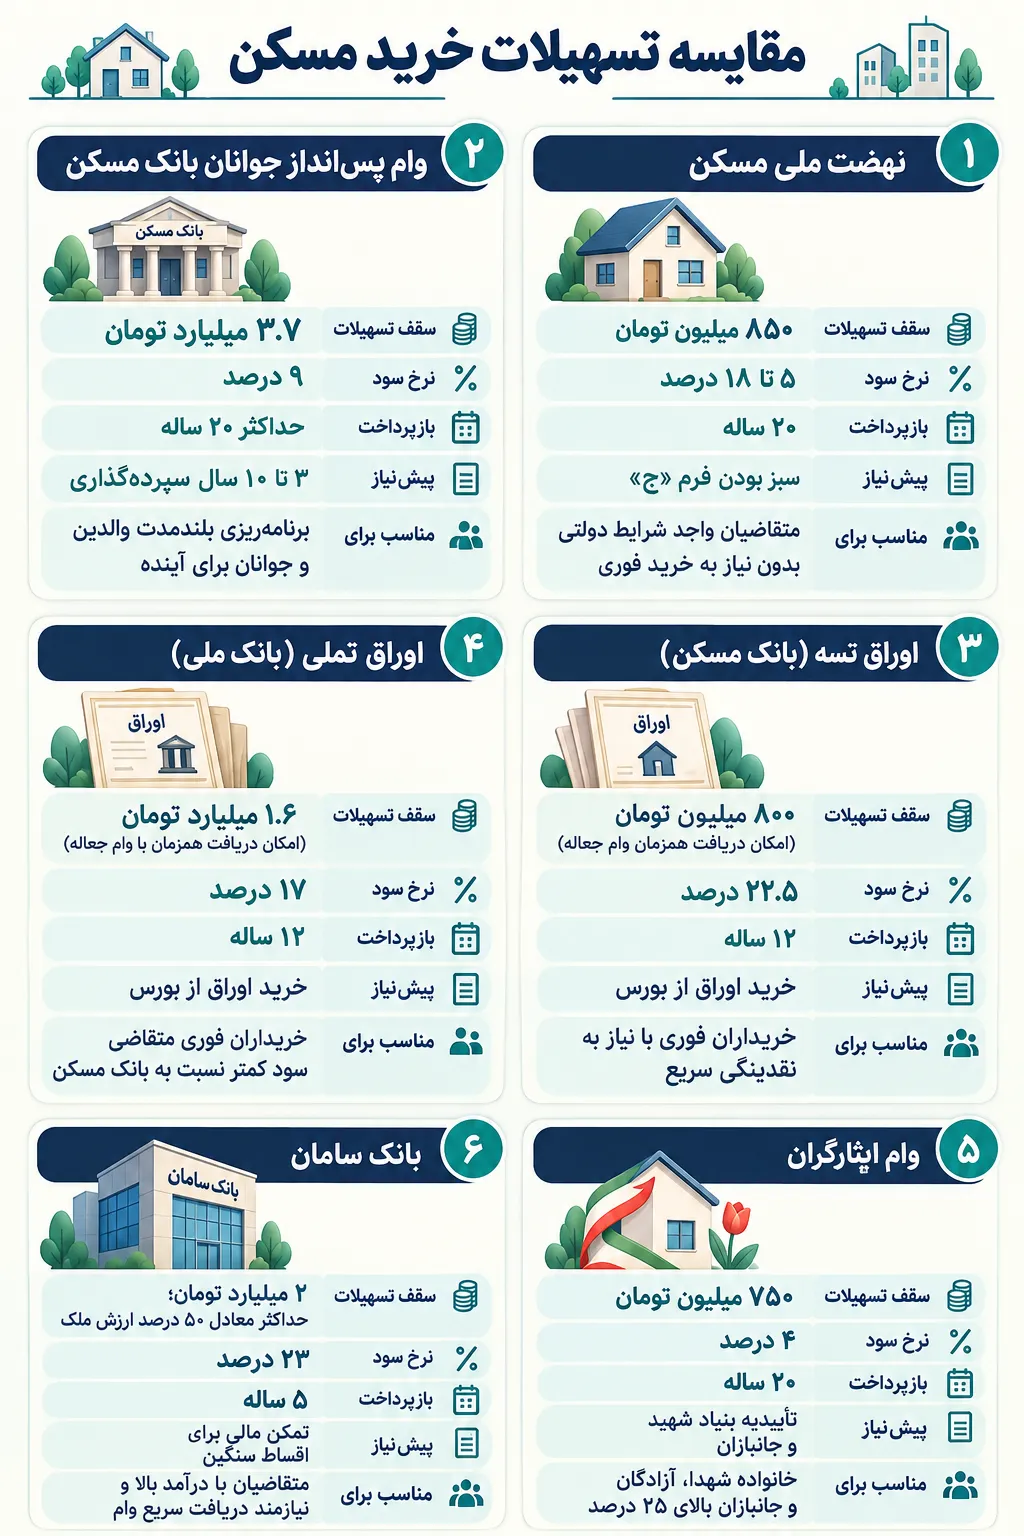
برای خرید خانه میتوانید از بانکهای مختلفی وام بگیرید. معروفترین وام خرید ملک، تسهیلات بانک مسکن است. این وام با عنوان وام خرید مسکن از محل اوراق حق تقدم شناخته میشود. برای دریافت این تسهیلات نیازی به ایجاد میانگین حساب و انتظار چند ماهه ندارید. میتوانید با خرید اوراق تسه از طریق بورس امتیاز وام را دریافت کنید. از دیگر تسهیلات خرید ملک میتوانیم به صندوق پسانداز مسکن جوانان، وام خرید مسکن ایثارگران و جانبازان، وام اوراق تملی بانک ملی، تسهیلات دریافتی با سند ملکی و وام مسکن یکم اشاره کنیم. در جدول زیر میتوانید با این تسهیلات، مبلغ پرداختی آنها و شرایط دریافتشان آشنا شوید. در ادامه با جزئیات بیشتری دربارهی وامهای خرید خانه صحبت میکنیم.
| نام تسهیلات | حداکثر سقف پرداختی | نرخ سود | مهلت بازپرداخت | پیشنیاز اصلی | مناسب برای |
|---|---|---|---|---|---|
| نهضت ملی مسکن | ۸۵۰ میلیون تومان | ۵ تا ۱۸ درصد | ۲۰ ساله | سبز بودن فرم «ج» | متقاضیان واجد شرایط دولتی بدون نیاز به خرید فوری |
| وام پسانداز جوانان بانک مسکن | ۳.۷ میلیارد تومان | ۹ درصد | حداکثر ۲۰ ساله | ۳ تا ۱۰ سال سپردهگذاری | برنامهریزی بلندمدت والدین و جوانان برای آینده |
| اوراق تسه (بانک مسکن) | ۸۰۰ میلیون تومان (امکان دریافت همزمان وام جعاله) | ۲۲.۵ درصد | ۱۲ ساله | خرید اوراق از بورس | خریداران فوری با نیاز به نقدینگی سریع |
| اوراق تملی (بانک ملی) | ۱.۶ میلیارد تومان (امکان دریافت همزمان با وام جعاله) | ۱۷ درصد | ۱۲ ساله | خرید اوراق از بورس | خریداران فوری متقاضی سود کمتر نسبت به بانک مسکن |
| وام ایثارگران | ۷۵۰ میلیون تومان | ۴ درصد | ۲۰ ساله | تاییدیه بنیاد شهید و جانبازان | خانواده شهدا، آزادگان و جانبازان بالای ۲۵ درصد |
| بانک سامان | ۲ میلیارد تومان، حداکثر معادل ۵۰ درصد ارزش ملک | ۲۳ درصد | ۵ ساله | تمکن مالی برای اقساط سنگین | متقاضیان با درآمد بالا و نیازمند دریافت سریع وام |
برای بهترین وام خرید خانه چیست؟ معرفی طرحهای تسهیلاتی خرید ملک
برای انتخاب بهترین وام برای خرید خانه باید فقط به مبلغ وام نگاه نکنید؛ چون وامی که سقف بالاتری دارد، همیشه بهترین انتخاب نیست. معیار اصلی این است که وام با قیمت ملک، درآمد ماهانه، توان پرداخت اقساط، نرخ سود، مدت بازپرداخت، سرعت دریافت و شرایط ضمانت شما هماهنگ باشد.
اگر خانه اولی هستید، وامهای حمایتی و مسکن ملی میتوانند مناسب باشند؛ اگر برای آینده برنامهریزی میکنید، وام مسکن جوانان گزینه بهتری است؛ و اگر برای خرید خانه عجله دارید، وام اوراق یا برخی تسهیلات بانکهای تجاری میتوانند سریعتر به نتیجه برسند.
با این مقدمه میتوانیم سراغ معرفی تسهیلات مرتبط با خرید خانه برویم.
1. وام مسکن ملی؛ تسهیلات نهضت ملی مسکن (سقف 850 میلیون تومان)
وام مسکن ملی و طرحهای حمایتی دولت برای افرادی مناسب است که شرایط لازم را دارند و میخواهند با کمک تسهیلات دولتی صاحب خانه شوند. سقف این وام در سال اخیر افزایش پیدا کرده و برای تمامی شهرها به ۸۵۰ میلیون تومان رسیده است. (تا قبل از این مبلغ تسهیلات نهضت ملی مسکن 550، 650 و 800 میلیون تومان بود.)
این تسهیلات دورهی بازپرداخت 20 ساله دارند. این دورهی بازپرداخت شامل دوره مشارکت در ساخت نیز میشود. به این معنا که اگر 2 سال طول بکشد تا فرایند ساخت به اتمام برسد، این 2 سال هم روی دوره بازپرداخت محاسبه خواهد شد و اقساط باید طی 18 سال تسویه شوند. دورهی بازپرداخت اقساط هم پس از اینکه ساخت خانه تکمیل شد، شروع میشود.
نرخ سود سالیانه تسهیلات نهضت ملی مسکن 18 درصد است؛ ولی دولت برای حمایت از اقشار ضعیف جامعه این نرخ سود را برای دهکهای اول تا سوم به 5 درصد کاهش داده است. برای دهکهای چهارم و پنجم هم این سود 9 درصد محاسبه میشود.
وام نهضت ملی مسکن برای بسیاری از خانه اولیها یکی از بهترین وامهای ساخت و خرید خانه است. برای دریافت این وام متقاضی باید 4 شرط ضروری را رعایت کند:
1) متقاضی یا افراد تحت تکفل او نباید از اول انقلاب تا حالا زمین، مسکن یا تسهیلات یارانهای دولتی برای خرید ملک دریافت کرده باشند.
2) متقاضی از ابتدای سال 1384 تا زمان درخواست وام نباید مالک هیچ گونه زمین مسکونی یا مسکنی باشد.
3) متقاضی باید متاهل یا سرپرست خانواده باشد. (استثنائاتی برای زنان مجرد بالای 35 سال و مردان مجرد بالای 45 سال سن وجود دارد.)
4) متقاضی فقط میتواند نام شهری را در تقاضانامهاش ثبت کند که حداقل 5 سال اخیر ساکن آن بوده است.
متقاضیانی که 4 شرط بالا را دارند، اصطلاحاً گفته میشود که شرایط «فرم ج» آنها سبز است. درنتیجه میتوانند برای دریافت این وام ثبتنام کنند.
ثبتنام این وام از طریق سامانه طرحهای حمایتی مسکن (saman.mrud.ir) انجام میشود؛ اما روند دریافت آن ممکن است زمانبر باشد؛ به همین دلیل میتوانیم بگوییم که این طرح بیشتر برای افرادی مناسب است که عجلهی زیادی برای خرید فوری خانه ندارند.
2. تسهیلات صندوق پسانداز مسکن جوانان؛ بهترین وام خرید خانه در بلندمدت (سقف 3.7 میلیارد تومان)
وام مسکن جوانان یکی از شناخته شدهترین طرحهای تسهیلاتی بانک مسکن است. این طرح برای افرادی کاربرد دارد که از سنین جوانی برای خرید خانه برنامهریزی میکنند. متقاضیان این طرح باید با مراجعه به بانک مسکن یک حساب پسانداز مسکن جوانان افتتاح کنند. سپس در دورههای زمانی مشخص اقدام به سپردهگذاری در این حساب نمایند. حداقل دورهی زمانی سپردهگذاری در این طرح 3 سال و حداکثر 10 سال است.
حداکثر سقف وام طرح صندوق مسکن جوانان براساس شهر افتتاح حساب، مبالغ واریزی، مدت زمان سپردهگذاری و شهر محل اخذ تسهیلات مشخص میشود. سقف این تسهیلات در پایان سال دهم برای تهران 3.7 میلیارد تومان، مراکز استانها و شهرهای با جمعیت 200 هزار نفر 3.15 میلیارد تومان و سایر شهرها 2.6 میلیارد تومان است.
همچنین پس از پایان سال سوم سپردهگذاری متقاضیان این طرح در شهر تهران میتوانند تا سقف 1.6 میلیارد تومان وام دریافت کنند. سقف این وام در مراکز استانها و شهرهایی که بیش از 200 هزار نفر جمعیت دارند، 1.4 میلیارد و سایر شهرها 1.2 میلیارد تومان است.
از دیگر نکات مهم وام خرید مسکن جوانان باید به موارد زیر هم اشاره کنیم:
• حداکثر مبلغ تسهیلات پرداختی معادل 80 درصد ارزش واحد مسکونی خریداری شده است.
• این تسهیلات را میتوانید همزمان با تسهیلات اوراق تسه نیز دریافت کنید.
| سال سپردهگذاری | واریزی ماهانه (ریال) | تسهیلات متعلقه در پایان هر سال | سقف تسهیلات سایر مناطق (ریال) | ضریب سایر مناطق | سقف تسهیلات مراکز استانها و شهرهای بالای 200 هزار نفر (ریال) | ضریب مراکز استانها | سقف تسهیلات تهران (ریال) | ضریب تهران |
|---|---|---|---|---|---|---|---|---|
| 1 | 10,000,000 | 130,000,000 | - | - | - | - | - | - |
| 2 | 14,000,000 | 422,000,000 | - | - | - | - | - | - |
| 3 | 18,000,000 | 810,000,000 | 12,000,000,000 | 8.81 | 14,000,000,000 | 10.28 | 16,000,000,000 | 11.75 |
| 4 | 22,000,000 | 1,294,000,000 | 14,000,000,000 | 5.27 | 16,500,000,000 | 6.21 | 19,000,000,000 | 7.15 |
| 5 | 26,000,000 | 1,874,000,000 | 16,000,000,000 | 3.53 | 19,000,000,000 | 4.19 | 22,000,000,000 | 4.86 |
| 6 | 30,000,000 | 2,550,000,000 | 18,000,000,000 | 2.54 | 21,500,000,000 | 3.04 | 25,000,000,000 | 3.53 |
| 7 | 34,000,000 | 3,322,000,000 | 20,000,000,000 | 1.92 | 24,000,000,000 | 2.31 | 28,000,000,000 | 2.69 |
| 8 | 38,000,000 | 4,190,000,000 | 22,000,000,000 | 1.51 | 26,500,000,000 | 1.82 | 31,000,000,000 | 2.12 |
| 9 | 42,000,000 | 5,154,000,000 | 24,000,000,000 | 1.22 | 29,000,000,000 | 1.47 | 34,000,000,000 | 1.72 |
| 10 | 46,000,000 | 6,214,000,000 | 26,000,000,000 | 1.00 | 31,500,000,000 | 1.21 | 37,000,000,000 | 1.43 |
• ملک موردنظر باید شرایط و استانداردهای لازم، از جمله رعایت آییننامه 2800، تایید استحکام بنا، چک لیست کنترل کیفیت ساختمان و... را داشته باشد.
همینطور که گفتیم، در این طرح متقاضی با سپردهگذاری تدریجی میتواند در آینده از وام با سقف بالاتر استفاده کند؛ به همین دلیل برای افراد جوان، خانوادهها و والدینی که میخواهند برای آینده فرزندشان حساب باز کنند، گزینه قابل توجهی است. با استفاده از جدول زیر میتوانید بهتر برای دریافت این تسهیلات برنامهریزی کنید.
مزیت اصلی این وام، سود کمتر نسبت به بسیاری از وامهای تجاری و امکان برنامهریزی بلندمدت برای دریافت آن است؛ اما اگر قصد خرید فوری خانه را دارید، این گزینه مناسب شما نیست؛ چون نیاز به زمان انتظار و سپردهگذاری حداقل 3 ساله دارد.
3. وام خرید مسکن از محل اوراق حق تقدم (تسه)؛ بهترین وام فوری خرید خانه
وام خرید مسکن از محل اوراق یکی از سریعترین روشها برای دریافت تسهیلات خرید خانه است. در این روش متقاضی به جای سپردهگذاری طولانیمدت و برنامهریزی برای دریافت امتیاز لازم، میتواند اوراق حق تقدم تسهیلات مسکن را خریداری کند؛ سپس از طریق بانک مسکن برای دریافت وام اقدام کنند. این اوراق با نام تسه شناخته میشوند و از طریق سازمان بورس قابل خریداری هستند.
سقف وام مسکن از محل اوراق حق تقدم در شهرهای مختلف متفاوت است. طبق آخرین بهروزرسانیها اطلاعات این وام شامل موارد زیر است:
• در تهران: انفرادی تا سقف 400 میلیون و زوجین تا سقف 800 میلیون تومان
• مراکز استانها و شهرهای بالای 200 هزار نفر جمعیت: انفرادی تا سقف 320 میلیون و زوجین تا 640 میلیون تومان
• سایر شهرها و مناطق: انفرادی تا سقف 240 میلیون و زوجین تا 480 میلیون تومان
امکان خرید اوراق تسه باعث شده تا این طرح بانک مسکن به بهترین وام خرید خانه تبدیل شود؛ خصوصاً برای افرادی که ملک موردنظر خود را پیدا کردهاند و نمیخواهند چند ماه یا سال منتظر دریافت امتیاز وام بمانند.
نکته مهم اینکه علاوه بر وام خرید مسکن از طریق اوراق حق تقدم، متقاضیان میتوانند برای دریافت وام جعاله مسکن هم اقدام کنند. سقف وام جعاله در بانک مسکن 280 میلیون تومان است. با دریافت همزمان این دو وام میتوانید تا سقف 1 میلیارد و 200 میلیون تومان نقدینگی فراهم کنید. (برای آشنایی با وامهای جعاله مقالهی «بهترین وامهای تعمیر خانه» را بخوانید.)
نکته بعدی اینکه در طرح حمایت از جوانی جمیعت، متقاضیانی که فرزند دارند، به ازای هر فرزند (تا 4 فرزند) سقف مبلغ وام دریافتی تا 25 درصد برای آنها افزایش مییابد. به این شکل سقف وام میتواند به ازای هر زوج تا 800 میلیون و در مجموع به 1 میلیارد و 600 میلیون تومان برسد.
قیمت اوراق تسه بهصورت روزانه و براساس عرضه و تقاضا در بازار فرابورس مشخص میشود. خرید هر برگ اوراق مساوی 500 هزار تومان امتیاز وام خرید مسکن است. اگر متقاضی بخواهد 400 میلیون تومان وام دریافت کند، باید 800 عدد اوراق تسه بخرد. حالا اگر هر دو زوج بخواهند وام 400 میلیون تومانی را دریافت کنند، نیاز به 1600 عدد اوراق تسه خواهند داشت.
نرخ سود تسهیلات وام مسکن 22.5 درصد بوده و مهلت بازپرداخت آن برای وام خرید 12 ساله و برای وام جعاله 5 ساله است. نکته مهم اینکه سند ملکی که خریداری میکنید، باید 6 دانگ باشد و تا زمان تسویه کامل در رهن بانک باقی بماند.
به جز بانک مسکن، بانک ملی هم وام خرید خانه از طریق اوراق حق تقدم تملی را ارائه میکند. در ادامه درباره این وام هم توضیح میدهیم.
4. وام بانک ملی از طریق خرید اوراق حق تقدم تملی (سقف 800 میلیون تومان)
به جز بانک مسکن، از طریق خرید اوراق تملی هم میتوانید امتیاز وام خرید خانه را فوری و در لحظه دریافت کنید. در این روش، متقاضی با افتتاح حساب سپرده سرمایهگذاری خاص و خرید اوراق تملی از سازمان بورس یا بانک ملی میتواند از تسهیلات خرید مسکن استفاده کند.
این روش برای افرادی مناسب است که ترجیح میدهند از مسیر بانک ملی برای دریافت خرید ملک اقدام کنند؛ از طرفی هم شرایط سپردهگذاری بلندمدت را ندارند و خرید اوراق برایشان قابل قبول است. سقف وام مسکن بانک ملی برای هر یک از زوجین 800 میلیون تومان و در مجموع 1 میلیارد و 600 میلیون تومان است.
متقاضیان این تسهیلات برای تامین نقدینگی بیشتر میتوانند برای دریافت وام جعاله یا همان تعمیرات مسکن بانک ملی هم اقدام کنند. سقف وام جعاله در بانک ملی 200 میلیون تومان است.
مزیت وام بانک ملی از طریق خرید اوراق، کارمزد 17 درصدی آن است. این کارمزد را با 23 درصد بانک مسکن مقایسه کنید تا متوجه تفاوتها بشوید. بازپرداخت تسهیلات خرید ملک بانک ملی هم 12 ساله است. البته وام جعاله بازپرداخت 5 ساله دارد.
اوراق حق تقدم تملی را میتوانید از طریق سازمان بورس خریداری کنید. هر برگ از اوراق تملی معادل 500 هزار تومان امتیاز وام است. درنتیجه برای دریافت وام 800 میلیون تومانی متقاضی باید 1600 برگه اوراق خریداری کند. مبلغ خرید این اوراق بهصورت روزانه و از طریق میزان خرید و فروشها مشخص میشود.
متقاضیان دریافت وام خرید ملک از بانک ملی باید سند 6 دانگ خانه را تا زمان بازپرداخت کامل اقساط به بانک ترهین کنند. سند باید بهصورت 6 دانگ متعلق به متقاضی یا همسر او باشد. همچنین سن ساختمان هم نباید از سقف مجاز بانک فراتر برود.
نکته مهم اینکه مثل همه وامهای بانکی، در جریان تشکیل پرونده گزارش اعتبارسنجی متقاضی، توان بازپرداخت اقساط، وضعیت سند ملکی و بخشنامههای روز بانک هم بررسی میشوند. اگر همه چیز مطابق قوانین بود، این وام به متقاضی پرداخت میشود.
5. وام خرید و ساخت مسکن ایثارگران؛ با نرخ سود 4 درصد و سقف 750 میلیون تومان
وام خرید و ساخت مسکن ایثارگران یکی از کم هزینهترین طرحها برای افراد واجد شرایط است. این وام با نرخ سود ۴ درصد و بازپرداخت ۲۰ ساله پرداخت میشود. به همین دلیل، فشار اقساط آن نسبت به بسیاری از وامهای بانکی کمتر است. مبلغ وام ایثارگران بر اساس محل سکونت متفاوت است.
سقف این وام در تهران و کلانشهرها 750 میلیون تومان بوده و برای شهرهای جدید یا مراکز استانها نیز 650 میلیون تومان است. جانبازان در شهرستانها 500 میلیون تومان و در مناطق روستایی 400 میلیون تومان میتوانند به این شکل وام دریافت کنند.
محدودیت اصلی این وام سختگیریهای بنیاد جانبازان در اعطای امتیاز این وام است. طبق بخشنامههای قبلی اولویت اعطای امتیاز وام با خانواده شهدا، آزادگان، مفقودالاثرها (خانوادههای آنها)، ایثارگران و جانبازانی است که حداقل 25 درصد جانبازی داشته باشند. جانبازانی که کارت ایثارگری دارند، اما در گروههای بالا قرار نمیگیرند هم تحت شرایط خاصی میتوانند امتیاز این وام را دریافت کنند.
6. وام بانک سامان برای خرید خانه؛ (سقف 2 میلیارد تومان، اما بازپرداخت 5 ساله)
بانک سامان یکی از بانکهای تجاری است که تسهیلات خرید مسکن با سقف بالا ارائه میدهد. سقف این وام در طرحهای تسهیلاتی بانک سامان به ۲ میلیارد تومان میرسد. البته این وام یک سقف دیگر هم دارد. اینکه سقف مبلغ وام نهایتاً ۵۰ درصد ارزش ملک اعلام شده است.
این مبلغ برای خریدارانی که در شهرهای بزرگ دنبال تامین مالی سریعتر هستند، میتواند جذاب باشد؛ اما نکته مهم، نرخ سود و هزینه نهایی وام است. نرخ سود این تسهیلات ۲۳ درصد است و با توجه به هزینههای جانبی، سود واقعی میتواند بیشتر هم احساس شود.
نکته منفی اینکه بازپرداخت وام خرید خانه بانک سامان کوتاهتر از وامهای دولتی و حمایتی است. دورهی بازپرداخت این وام ۵ سال در نظر گرفته میشود.
وام خرید ملک بانک سامان برای متقاضیانی مناسب است که درآمد ماهانه بالاتری دارند و میتوانند اقساط سنگینتر را مدیریت کنند. در عوض ولی این وام در مبالغ بالاتری پرداخت میشود و سرعت دریافت آن هم بیشتر از وامهای دولتی است.
چطور با سند ملکی وام بگیریم؟
برای خرید خانه میتوانید سند ملک را در رهن بانک در آورید. به این شکل نیاز نیست وثایق یا تضمینهای بیشتری ارائه دهید. بانکها برای اینکه مسیر دریافت وامهای میلیاردی خرید ملک را هموارتر کنند، از سند ملک بهعنوان وثیقه استفاده مینمایند.
خیلی وقتها خریدار خانه بخش اصلی پول را دارد؛ اما برای تکمیل مبلغ معامله به یک وام کوچکتر نیاز پیدا میکند. در این شرایط، وام با سند ملکی میتواند مشکل را حل کند. بانکهایی که در بخشهای قبلی معرفی کردیم هم سند ملکی را بهعنوان وثیقه از شما قبول میکنند.
به جز این موارد البته از بانکهای دیگری مثل ملت، صادرات و بانکهای تجاری هم میتوانید وام خرید خانه با سند ملکی را دریافت کنید. سقف این وامها در بانکهای دیگر معمولاً محدودتر بوده و بین 300 تا 200 میلیون تومان است. دورهی بازپرداخت این تسهیلات هم کوتاهتر بوده و معمولاً با سود 18 یا 23 درصدی اعطا میشوند.
برای آشنایی بیشتر با شرایط دریافت وام با سند ملکی مقالهی «شرایط گرفتن وام مسکن با سند خانه» را در ادامه بخوانید.
وام جعاله مسکن چیست و چه کاربردی دارد؟
وام جعاله یا وام تعمیرات مسکن هم در دسته وامهایی قرار میگیرند که با وثیقهی سند ملکی به متقاضیان اعطا میشود. سقف وام جعاله در بانکها متفاوت بوده و بین 50 تا 280 میلیون تومان است. در جدول زیر میتوانید با وامهای جعاله مسکن بیشتر آشنا شوید.
| نام بانک | سقف مبلغ وام | نرخ سود | حداکثر مدت بازپرداخت | نوع ضمانت |
|---|---|---|---|---|
| بانک مسکن (از طریق اوراق تسه) | ۲۸۰ میلیون تومان، قابل افزایش تا ۵۶۰ میلیون در طرح جوانی جمعیت | ۲۲.۵ درصد | ۵ سال | ترهین سند ششدانگ ملک |
| بانک مسکن از طریق سپردهگذاری | ۲۰۰ میلیون تومان | ۱۱ تا ۱۷ درصد | ۳ تا ۵ سال | سند ملک یا ضامن معتبر با کسر از حقوق |
| بانک ملی | ۵۰ تا ۱۶۰ میلیون تومان | ۲۳ درصد | ۳ سال | ضامن رسمی و کسر از حقوق برای مبالغ پایین، ترهین سند ملک برای مبالغ بالا |
| بانک تجارت | تا ۲۰۰ میلیون تومان | ۲۳ درصد | ۳ تا ۴ سال | ترهین سند رسمی ملک به نام متقاضی یا همسر |
| بانک سپه | ۵۰ تا ۱۰۰ میلیون تومان | ۲۳ درصد | ۳ تا ۴ سال | ضامن رسمی و کسر از حقوق برای مبالغ پایین، ترهین سند ملک برای مبالغ بالا |
| بانک سامان | تا سقف تعیینشده بر اساس ارزش ملک (تا ۵۰ درصد ارزش کارشناسی) | ۲۳ درصد | تا ۵ سال | ترهین سند ملک ششدانگ مسکونی |
| بانک سینا | ۵۰ تا ۱۵۰ میلیون تومان | ۲۳ درصد | ۳ تا ۴ سال | ارائه ضامن معتبر یا ترهین سند ملکی |
| بانک قرضالحسنه مهر ایران | ۵۰ تا ۱۰۰ میلیون تومان | ۴ درصد | ۳ تا ۵ سال | ارائه ۱ تا ۲ ضامن معتبر و سفته اعتباری |
| بانک قرضالحسنه رسالت | ۵۰ تا ۱۰۰ میلیون تومان | ۴ درصد | ۳ تا ۵ سال | معرفی ضامن معتبر و سفته اعتباری |
نکته مهم اینکه گاهی اوقات اگر برای خرید خانه پول کم دارید، میتوانید همزمان وام جعاله را نیز دریافت کنید. برای مثال در بانک مسکن میتوانید با ترهین سند ملک، همزمان وام خرید و جعاله را دریافت کنید. به این شکل مشکل تامین پول برایتان حل میشود.
نکات مهم قبل از دریافت وام خرید خانه
در بخش اول این مقاله به معرفی بهترین وامهای خرید خانه پرداختیم. در ادامه نکاتی را مرور میکنیم که برای دریافت وام خرید ملک اهمیت زیادی دارند.
1) وضعیت سند ملک را بررسی کنید: پیش از اقدام برای دریافت وام خرید خانه، مطمئن شوید ملک مشکل ثبتی یا حقوقی نداشته باشد؛ یا سند آن در رهن بانک دیگری نباشد. بانکها برای پرداخت وام خرید ملک، وضعیت سند، پایان کار و ارزش ملک را بررسی میکنند. اگر ملک شرایط لازم برای دریافت وام را نداشته باشد، ممکن است وام شما تایید نشود.
2) سن بنا اهمیت دارد: یکی از مهمترین بخشها در بررسی ملک بحث سن بنا است. بسیاری از بانکها برای پرداخت وام خرید مسکن، محدودیت سن بنا دارند. معمولاً خانههایی با سن کمتر از ۲۵ تا ۳۰ سال شانس بیشتری برای دریافت تسهیلات خواهند داشت. اگر ملکی که میخرید، خیلی قدیمی باشد ممکن است سند آن مورد قبول بانک قرار نگیرد؛ یا اینکه بانک مبلغ کمتری را به شما پرداخت کند.
3) اعتبارسنجی متقاضی مهم است: بانکها وضعیت مالی متقاضی و ضامن را به شکل ویژهای بررسی میکنند. قبل از اینکه برای دریافت وام مسکن اقدام کنید، بهتر است برای ارتقای رتبه اعتباری خودتان تلاش کنید. نداشتن چک برگشتی، پرداخت بدهیهای معوق یا اقساط عقبافتاده باعث افزایش امتیاز اعتبارسنجی شما میشود. در مقالهی «اعتبارسنجی بانکی چیست؟» کاملتر دربارهی اعتبارسنجی بانک مرکزی و نکات آن توضیح دادهایم. نداشتن رتبه اعتباری مناسب ممکن است باعث باعث رد شدن درخواست وام شما شود.
4) هزینههای جانبی را فراموش نکنید: در بررسی وامهای خرید خانه فقط شرایط بازپرداخت و سود سالانه را در نظر نگیرید. در برآورد هزینهها، باید مبالغی که برای خرید اوراق حق تقدم، کارشناسی ملک، هزینهی نقل و انتقال ملک، تشکیل پرونده، بیمه و.... میپردازید را نیز در نظر بگیرید. بهتر است این موارد از ابتدا در بودجه خرید خانه محاسبه شود. برای مثال هزینه خرید اوراق تسه ممکن است بیش از 100 میلیون تومان باشد!
5) روش بازپرداخت را هوشمندانه انتخاب کنید: در بعضی از وامهای خرید ملک میتوانید بین بازپرداخت ساده و پلکانی انتخاب کنید. روش ساده قسطهای ثابتتری دارد؛ اما در روش پلکانی اقساط ابتدا کمتر و بعد بیشتر میشود. اگر درآمد ثابتی دارید، روش ساده معمولاً انتخاب مطمئنتری است.
بهترین وام برای خرید خانه چگونه انتخاب میشود؟
برای انتخاب بهترین وام خرید خانه نباید فقط به مبلغ وام توجه کنید. یک وام زمانی انتخاب خوبی است که مبلغ آن با قیمت ملک، توان بازپرداخت اقساط، نرخ سود، مدت بازپرداخت و شرایط دریافت آن هماهنگ باشد. ممکن است یک وام سقف بالایی داشته باشد، اما به دلیل سود زیاد یا اقساط سنگین، در عمل فشار مالی زیادی برایتان ایجاد کند. برای مثال وام بانک سامان اقساط 5 ساله دارد و وام بانک مسکن اقساطش 12 ساله است. درنتیجه وام سامان اقساط سنگینتری دارد.
اولین معیار برای انتخاب وام باید بررسی شرایط خود متقاضی باشد. اگر خانه اولی هستید، وام مسکن ملی یا وامهای حمایتی گزینه بهتری برای شما است. اگر برای چند سال آینده برنامهریزی میکنید، میتوانید شرایط وام مسکن جوانان را بررسی نمایید. اگر عجله دارید، وام اوراق سریعتر به نتیجه میرسد. اگر از خانواده جانبازان و شهدا هستید، میتوانید سراغ دریافت وام خرید ملک ایثارگران بروید که شرایط بازپرداخت طولانیمدت و کارمزد کمتری دارد.
در نهایت اینکه بهترین وام برای خرید خانه، وامی است که هم به خرید ملک کمک کند و هم بازپرداخت آن با درآمد ماهانه شما سازگار باشد.
سوالات متداول
سقف وام خرید مسکن برای زوجین چقدر است؟
سقف تسهیلات حمایتی خرید ملک در بانک مسکن و ملی براساس شهر محل سکونت و قوانین جوانی جمعیت مشخص میشود. در تهران سقف وام برای هرکدام از زوجین 400 میلیون تومان است. به ازای هر فرزند هم 25 درصد به مبلغ وام افزوده میشود. سقف این وام درنهایت میتواند به 1 میلیارد و 600 میلیون تومان برسد.
در مراکز استانها و شهرهایی که بیش از 200 هزار نفر جمعیت دارند، میتوانند این تسهیلات را تا سقف 320 میلیون تومان دریافت کنند. در سایر شهرها نیز مبلغ وام 240 میلیون تومان است.
برای دریافت وام خرید ملک باید سپردهگذاری کنم؟
اگر میخواهید بدون سپردهگذاری وام دریافت کنید، میتوانید از طریق خرید اوراق حق تقدم تسه یا تملی اقدام نمایید. هر برگ اوراق حق تقدم معادل 500 هزار تومان امتیاز وام است. برای مثال اگر بخواهید 300 میلیون تومان وام بگیرید، به 600 برگ اوراق حق تقدم نیاز دارید.
هزینه خرید اوراق حق تقدم چقدر است؟
قیمت اوراق حق تقدم در بورس و براساس میزان عرضه و تقاضا مشخص میشود. برای مثال قیمت اوراق تسه در 4 مهر 1405 معادل 1042254 ریال بوده است. اگر با این قیمت بخواهید 600 برگ اوراق تسه خریداری کنید، باید حدوداً 62 میلیون و 600 هزار تومان بپردازید.
آیا با سند خانه میتوانم وام بگیرم؟
بله. با داشتن سند ملکی شش دانگ، اگر مابقی شرایط لازم را داشته باشید، میتوانید برای دریافت تسهیلات خرید ملک، تعمیرات یا ساخت و ساز ملک اقدام کنید.
شرایط دریافت وام روی سند خانه چیست؟
بانکها معمولاً برای اعطای تسهیلات روی سند خانه ابتدا سن بنا را کارشناسی میکنند. بهتر است سن بنا کمتر از 25 تا 30 سال باشد. معمولاً مبلغ این وام هم معادل 50 تا 80 درصد ارزش خود ملک است. در ضمن ملک باید بهصورت 6 دانگ متعلق به متقاضی یا همسر او باشد.